
Загадки тихони Уорша
Новый глава ФРС Кевин Уорш задумал серьезные реформы в целеполагании и процедурах работы этого институционального столпа долларовой финансовой системы. Смогут ли они распутать клубок накопившихся в ней проблем?

Пересмотр монетарной политики США, предложенный новым председателем Федеральной резервной системы (ФРС) Кевином Уоршем, может стать наиболее значимым с 2012 года, когда в работу этого института был внедрен ряд новаций. Программа Уорша направлена на то, чтобы сделать ФРС более гибкой, ориентированной на рыночные данные и отвечающей современным условиям.
Уорш не новичок в центральном банке: он был управляющим ФРС с 2006 по 2011 год. Он унаследовал систему, которая сталкивается не только с новыми экономическими вызовами, но и с амбициозными политическими ожиданиями президента США, продвинувшего Уорша на занимаемую должность. Дональд Трамп регулярно критиковал бывшего председателя ФРС Джерома Пауэлла, дав ему прозвище Мистер Слишком Поздно, и неоднократно угрожал уволить его за невыполнение указаний о снижении процентных ставок.
На церемонии присяги в качестве председателя ФРС в мае этого года Уорш выделил лишь одного из своих предшественников в качестве образца для подражания — Алана Гринспена, который возглавлял ФРС почти два десятилетия, прежде чем уйти в отставку в 2006 году. «Как и Алан, я намерен исполнять обязанности председателя энергично и целеустремленно, точно так же, как это делал председатель Гринспен, оставаясь верным миссии и лучшим традициям Федеральной резервной системы», — сказал Уорш в своем первом выступлении на посту главы ведомства.

Пять групп с лучшими мозгами
На своей первой пресс-конференции 17 июня Уорш объявил о создании пяти рабочих групп для разработки предложений по реформированию ФРС. Первая займется коммуникациями системы с рынком относительно принимаемых решений и направлений монетарной политики. Вторая группа сосредоточится на повышении точности, надежности, актуальности и своевременности данных, используемых в принятии решений. Третья изучит издержки, выгоды и последствия существующего режима управления балансом ФРС. Четвертая исследует влияние новых технологий, включая искусственный интеллект, на производительность труда и занятость в экономике США. Наконец, пятая группа сосредоточится на совершенствовании оценок инфляции потребительских цен.
В составе каждой рабочей группы будет по три авторитетных руководителя из банковской сферы, академической среды и бизнеса. Среди них бывший управляющий Банка Англии Мервин Кинг, бывший управляющий Резервного банка Индии Рагурам Раджан, бывший президент Центрального банка Бразилии Арминио Фрага. Университетская профессура представлена, помимо Раджана, Джереми Стейном, работавшим в свое время управляющим ФРС, Грегори Мэнкью, руководившим экономическими советниками при Буше-младшем, нобелевским лауреатом Томасом Сарджентом и Чарльзом Джонсом, перешедшим недавно в Anthropic.
Решение о создание рабочих групп такого уровня компетенции не имеет аналогов в истории центральных банков. Представляя их руководителей, Уорш заявил: «Экономика США значительно изменилась за последнее поколение, и сейчас это особенно заметно. Каждая рабочая группа тщательно рассмотрит вопрос, можно ли улучшить методы и подходы политиков, аналитические инструменты и стратегии. Для меня большая честь, что лучшие умы из самых разных областей согласились сотрудничать с нами, чтобы повысить эффективность нашей работы как института».
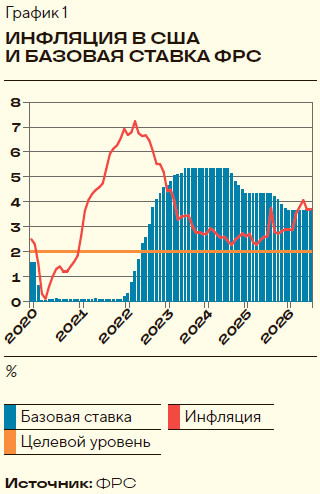
За красивыми формулировками стоит необходимость стратегического выбора, который, по сути, сводится к определению приоритетов монетарной политики. Будет ли она направлена на стимулирование экономического роста на основе инноваций, который, возможно, приведет к снижению уровня цен за счет повышения продуктивности экономики? Или же первоочередной задачей станет подавление инфляции, которая уже более пяти лет превышает целевой уровень 2% и ставит под вопрос доверие к способности Федрезерва выдержать этот таргет (см. график 1)?
Рабочие группы должны будут представить результаты своих исследований и обсуждений Федеральному комитету по открытым рынкам к концу года. Это дает новому председателю ФРС тактическую паузу, необходимую для решения оргвопросов и выбора стратегии.
Выступая 28 августа с программной речью на симпозиуме ФРС в Джексон-Хоуле, Уорш уточнил, что рекомендации рабочих групп «не будут иметь никакого отношения к решениям, которые ФРС принимает в нынешней политической ситуации, но позволят гораздо лучше подготовиться к будущим политическим вызовам». И все же привлечение неангажированных и авторитетных экспертов даст ему возможность в какой-то мере разделить с ними ответственность за принятие непростых стратегических решений.
Руководство без указаний
Подход Уорша к коммуникациям с рынком вызвал наибольший резонанс в массмедиа. На той же июньской пресс-конференции он предложил отменить прогнозные указания ФРС относительно будущего курса монетарной политики, публикуемые ежеквартально и включающие так называемые точечные диаграммы. Они показывают, какими, по мнению членов комитета, будут базовые ставки на конец текущего года и двух предстоящих лет, а также на «долгосрочную перспективу». Диаграммы дают представления о том, ожидают ли члены комитета снижения или повышения процентных ставок и насколько велики разногласия между ними относительно будущей политики. Например, как видно по июньской точечной диаграмме на текущий год (см. график 2), восемь из 19 членов не предвидели изменений базовой ставки (их прогнозы представлены точками на горизонтальной красной линии), девять ожидали повышения, а один — снижения. На диаграмме не хватает одной точки — от самого Уорша, отказавшегося давать прогнозы.
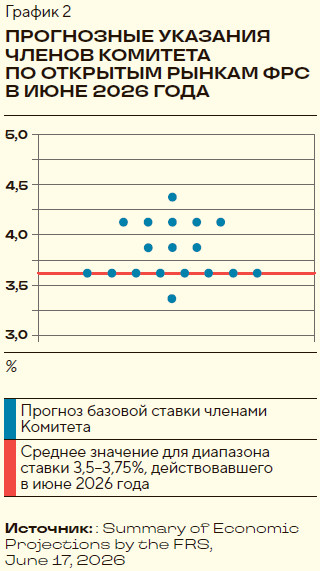
ФРС начала публиковать прогнозные указания с точечными диаграммами в 2012 году, в период руководства Бена Бернанке, для обеспечения большей прозрачности монетарной политики. Диаграммы отражают субъективную точку зрения членов комитета на ее возможные изменения. Как показывают ретроспективные сравнения, их оценки были достаточно точными в пределах года, но систематически отклонялись от факта на горизонте двух лет и более из-за непредвиденных событий. По мнению Уорша, которое разделял его предшественник Пауэлл, указания ФРС неэффективны в качестве источника информации для финансовых рынков. Тем не менее они воспринимались инвесторами в качестве ориентиров и влияли на ожидания по будущим процентным ставкам. Для Уорша более предпочтителен информационный режим, когда основным источником данных являются не оценки членов комитета, выражаемые анонимно, а ценовые сигналы рынков, отражающие реальные экономические процессы.
Эффективные коммуникации с рынками, по мнению Уорша, не должны быть избыточными. В частности, пресс-конференции председателя имеет смысл проводить лишь по мере необходимости, когда нужно обнародовать и объяснить действительно значимую информацию. Пресс-релизы обновленной монетарной власти в июне и июле были уже значительно короче, чем предыдущие (130 и 160 слов, соответственно, в отличие от 306 слов в мартовском пресс-релизе при Пауэлле). Они фокусировались на текущей ситуации и не затрагивали перспектив политики. Уорш, таким образом, реализует более сдержанную, менее ориентированную на прогнозы стратегию коммуникаций. Похоже, он хочет вернуть ФРС к более традиционному, менее прозрачному стилю информационной активности, практиковавшемуся до финансового кризиса 2008–2009 годов.
В связи с этим имеет смысл немного остановиться на председательстве Гринспена, руководившего ФРС с 1987 по 2006 год и недавно ушедшего из жизни в столетнем возрасте. До Гринспена ФРС избегала коммуникаций, но ему пришлось прибегнуть к мощной словесной интервенции всего через два месяца после назначения. В «черный понедельник» 19 октября 1987 года американский фондовый рынок пережил самое большое однодневное падение в истории. Индекс Доу–Джонса рухнул на 22,6% по причинам, которые до сих пор до конца не ясны. Гринспену приписывают заслугу в восстановлении стабильности: он смог на следующее же утро после краха убедить Уолл-стрит, что ФРС предоставит финансовой системе столько денег, сколько потребуется.
Благодаря лаконичному заявлению, которое сам Гринспен позднее не без иронии сравнивал с исторической Геттисбергской речью Авраама Линкольна 19 ноября 1863 года о смысле Гражданской войны, панику удалось купировать. Фондовый рынок восстановился, а американская экономика вышла из опасной ситуации невредимой.
Используя коммуникации с рынками и Конгрессом, Гринспен смог объяснить цели ФРС и обеспечить в 1994–1996 годах «мягкую посадку» считавшейся перегретой экономики США, избежав вероятной рецессии. Тем не менее фирменным стилем Гринспена в коммуникациях было стремление к поддержанию неопределенности относительно будущей политики с помощью неоднозначных заявлений. Выступая перед Конгрессом в 1987 году, он сказал: «Если мои слова показались вам излишне ясными, значит, вы неправильно их поняли». Тем не менее инвесторы очень внимательно прислушивались к его не вполне понятным выражениям. Самое известное из них он сформулировал 5 декабря 1996 года, выступая в Американском институте предпринимательства. Всего два слова — «иррациональная эйфория» — сигнализировали, что цены на акции слишком высоки. Эти два слова припугнули фондовый рынок на пару дней, но так и не были восприняты в качестве серьезного предупреждения. Гринспен прибегал к уклончивости, памятуя о своем влиянии на мировые рынки и соблюдая благоразумную осторожность. Такая тактика позволяла ФРС гибко действовать в изменяющихся ситуациях. По свидетельству Бернанке, Гринспен «ценил гибкость и непредсказуемость, держал информацию в тайне и, как он шутил вскоре после вступления в должность, “научился совершенно бессвязно бормотать”».