
Венчурный капитал не видит выхода
Отечественный венчурный рынок переживает не лучшие времена: дефицит капитала усугубляется жесткой денежно-кредитной политикой. Сейчас инвесторы сосредоточились на роботизации, информационных технологиях и искусственном интеллекте и планируют в будущем продать свои доли стратегам, а не вывести стартапы на IPO

Российский венчурный рынок в ближайшие годы ждет продолжение суровой засухи, а выход инвесторов из проектов будет затруднен. Главная причина известна: Центробанк занимает жесткую позицию, и ранее прогнозируемые темпы снижения ключевой ставки можно смело пересматривать.
При этом наш венчурный рынок микроскопический. Если в 2021 году объем инвестиций в венчур в России составлял 191 млрд рублей, то уже через год из-за санкций и ухода иностранных инвесторов произошло резкое падение (см. график). Намеки на восстановление появились лишь в 2024-м, но этим дело и ограничилось. «Объем венчурных инвестиций в России сократился к первой половине 2025 года. За январь–июнь 2026 года инвесторы вложили 4,6 млрд рублей, что почти на 48% меньше аналогичного периода прошлого года», — значится в совместном отчете «Состояние венчурного рынка России по итогам первого полугодия 2026 года», подготовленного аналитиками Московского венчурного фонда (МВФ) и рядом профучастников. На спад пошло и число сделок — 54 за январь–июнь, это на 45% меньше, чем за аналогичный период 2025-го. Медианный чек вырос почти на четверть и составил 24,6 млн рублей.
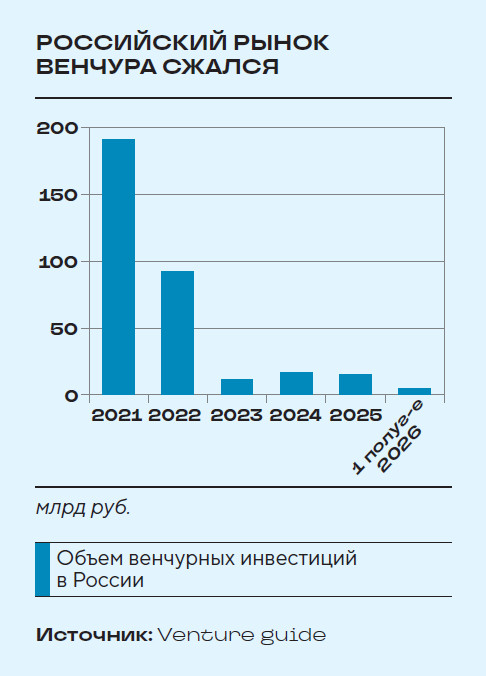
Налицо еще одна особенность: почти половина сделок — синдицированные. То есть отдельных крупных активных инвесторов становится меньше и очередной стартап все чаще финансируется в складчину.
Венчур кончился?
Некоторые специалисты вообще говорят, что как таковой венчур в России умер, есть лишь отдельные сделки. Пессимистичное утверждение, но, в общем-то, цифры говорят то же самое. В первом полугодии 2026 года почти две трети российского венчурного рынка заняли пять крупнейших раундов объемом 2,8 млрд рублей. Например, раунд сделки «Архитех ИИ» (компания, специализирующаяся на создании решений для ИТ) составил 1,1 млрд рублей, обеспечив около 24% всего объема.
Однако, по оценкам специалистов, реальный рынок венчурных инвестиций в России заметно, возможно раза в три, больше, чем показывает статистика. Большинство сделок — непубличные и проходят в клубном формате: фонды и семейные офисы просто не раскрывают ни суммы, ни сами факты сделок, поэтому в отчеты они не попадают.
«Количество сделок сократилось, средний размер сделки скорее увеличился, что говорит о смещении фокуса интереса к более зрелым стадиям и более короткому горизонту окупаемости», — рассказал «Моноклю» партнер Kama Flow Евгений Борисов, но подтвердил, что сам объем венчурного рынка, по оценкам, в несколько раз больше официальных цифр.
Попутно усыхает и весь сегмент привлечения капитала: как говорили участники XVIII Российского конгресса Private Equity в конце сентября, сектор стратегических слияний и поглощений (M&A) все больше смещается к Private Equity (инвестициям в капитал компаний) и венчурному инвестированию, а часто это вообще нечто вроде мезонинного финансирования — смесь частного кредитования и входа в капитал. У инвесторов запредельные требования к доходности, и мало кто из компаний может их удовлетворить; продавать же доли по текущим низким ценам собственники не хотят.
Почему так получается? Главным фактором «в моменте», как уже сказано, стала жесткая ДКП. Зачем вкладываться в стартап, если традиционные бонды дают достаточно высокую доходность, да и депозиты тоже? А главное, эта доходность либо вообще без риска, либо риск очень невысок. Фоном остается отрезанность от внешних рынков (туда больше нельзя вывести компанию) и капиталов (они не придут сюда, чтобы вкладываться). Не возбуждает аппетита к риску и внешняя конъюнктура.
Отдельной строкой идут серьезные ограничения базы нашего венчурного рынка. «К сожалению, негосударственные пенсионные фонды в нашем рынке не участвуют, хотя должны. “Классика жанра” предполагает, что без длинных пенсионных и страховых денег рынок private equity существовать не может. Но в России аномальная ситуация: эти два основных класса инвесторов на рынке не присутствуют», — описывает проблему Евгений Борисов.
Игроков на венчурном рынке и в private equity немного: это управляющие компании «Альфа-Капитал», «Первая», ВИМ со своими закрытыми фондами, инвестиционная группа Kama Flow плюс государственные игроки вроде РФПИ и МВФ.
База закрытых фондов — состоятельные люди, так называемые ультрахайнеты. Так, потенциальный венчурный инвестор в УК «Альфа-Капитал» и ее фондах — это квалифицированный инвестор. Это предприниматели и собственники бизнеса, топ-менеджеры, те, у кого уже есть консервативные инструменты и они хотят добавить более рисковые активы. Часто инвесторы сами построили бизнес и хотят участвовать в чужом, но без операционной нагрузки. С этим в последние годы стало проще. До недавнего времени доля в непубличной компании была доступна только тем, кто лично знаком с основателем. Через фонд эту дверь открыли для гораздо более широкого круга — без чека в сотни миллионов, например путем инструмента коллективных инвестиций (ЗПИФ).