
Ревущие двадцатые
Девять трудных лет российской экономики

Когда в феврале 2017 года перезапускался журнал «Коммерсантъ Деньги», никто в экспертном сообществе не предполагал, что Россию ожидают по-настоящему штормовые годы, которые впору назвать «ревущими двадцатыми». Наша страна в тот момент окончательно выбралась из экономического кризиса 2015–2016 годов, и была надежда, что мы вернемся на траекторию динамичного и сбалансированного роста с темпами не ниже среднемировых. Однако через три года Россия попала в зону высокой турбулентности, порожденную нестандартными экономическими шоками.
 Основными причинами этих шоков стали пандемия COVID-19, разразившаяся в 2020 году, и крупномасштабные антироссийские санкции, запущенные в 2022 году. Главной особенностью кризисов 2020-х годов стало их внеэкономическое происхождение. У экономистов не было никакой возможности предсказать эти кризисы, а власти, бизнес и население почти не получили времени на целенаправленную подготовку. Как следствие, острые проблемы возникали внезапно и очень быстро охватывали все отрасли экономики и регионы страны.
Еще одной ключевой особенностью, осложнявшей течение этих кризисов, было полное отсутствие экономической поддержки из-за рубежа. Никто не собирался предоставлять России, например, льготные кредиты или шире открывать свои рынки для поставок российской продукции. Наоборот, введя санкции, недружественные западные страны изо всех сил стремились причинить России максимальный экономический ущерб. Да и нейтральные страны тоже постарались извлечь выгоду из сложившейся вследствие санкций ситуации, во многих случаях потребовав дополнительные скидки на закупаемую российскую продукцию и подняв цены на товары, поставляемые в Россию. Например, в 2022 году дисконт на российскую нефть, продававшуюся в Китай и Индию, достигал 20–25% от ее первоначальной цены. Аналогичные ценовые скидки по углю в тот период составляли порой 30–40%.
В остальном же картина была вполне типичной для острых экономических шоков: обвал рыночного спроса, спад производства, массовый разрыв кооперационных связей, падение доходов, резкое торможение инвестиционных процессов и т. д. В результате как минимум дважды многим отечественным и особенно зарубежным аналитикам казалось, что российскую экономику вот-вот накроет идеальный шторм — беспрецедентный по комбинации сразу многих негативных факторов и величине ожидаемого ущерба.
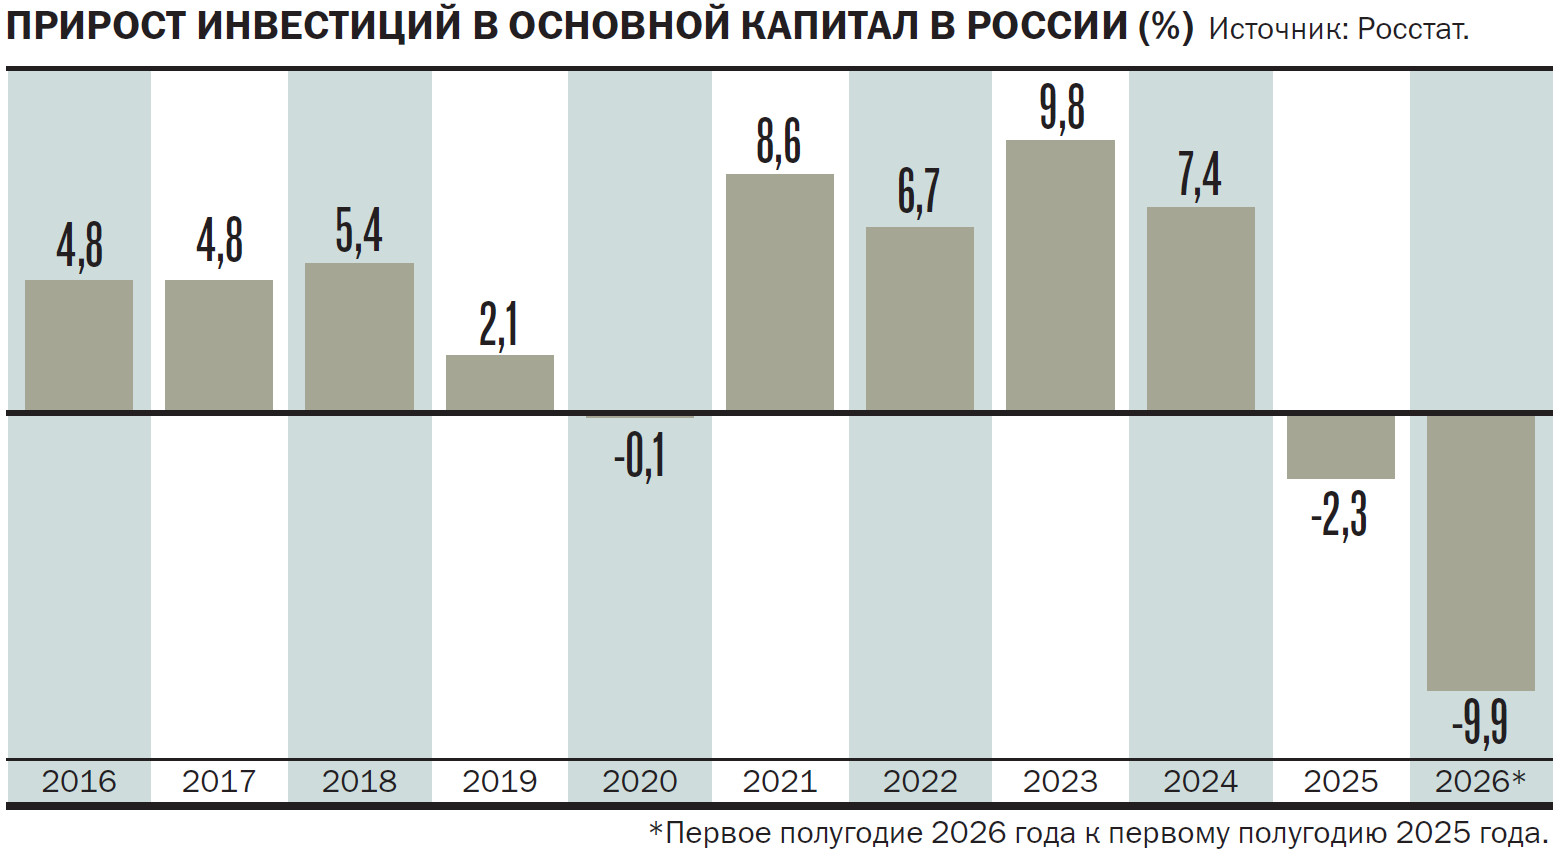
Впрочем, в обоих случаях — и при пандемии COVID-19, и в условиях санкций — идеальный шторм по большей части прошел стороной, зацепив экономику России лишь частично. Отрицательное воздействие кризисных факторов было смягчено усилением процессов противоположной направленности — повышением мировых цен на экспортируемое Россией сырье и появлением новых претендентов на покупку этого сырья; активизацией альтернативных поставщиков подсанкционной продукции; экстренными смягчениями внутренней макрофинансовой политики; быстрым увеличением государственных расходов и т. д. Как следствие, падение российского ВВП по итогам пандемийного 2020 года составило 2,7%, а в 2022 году, когда наша страна испытала основной санкционный удар, ВВП просел всего на 1,2%. В дальнейшем, несмотря на постоянное расширение западных санкций, динамика российского ВВП уверенно перешла в зону положительных значений.
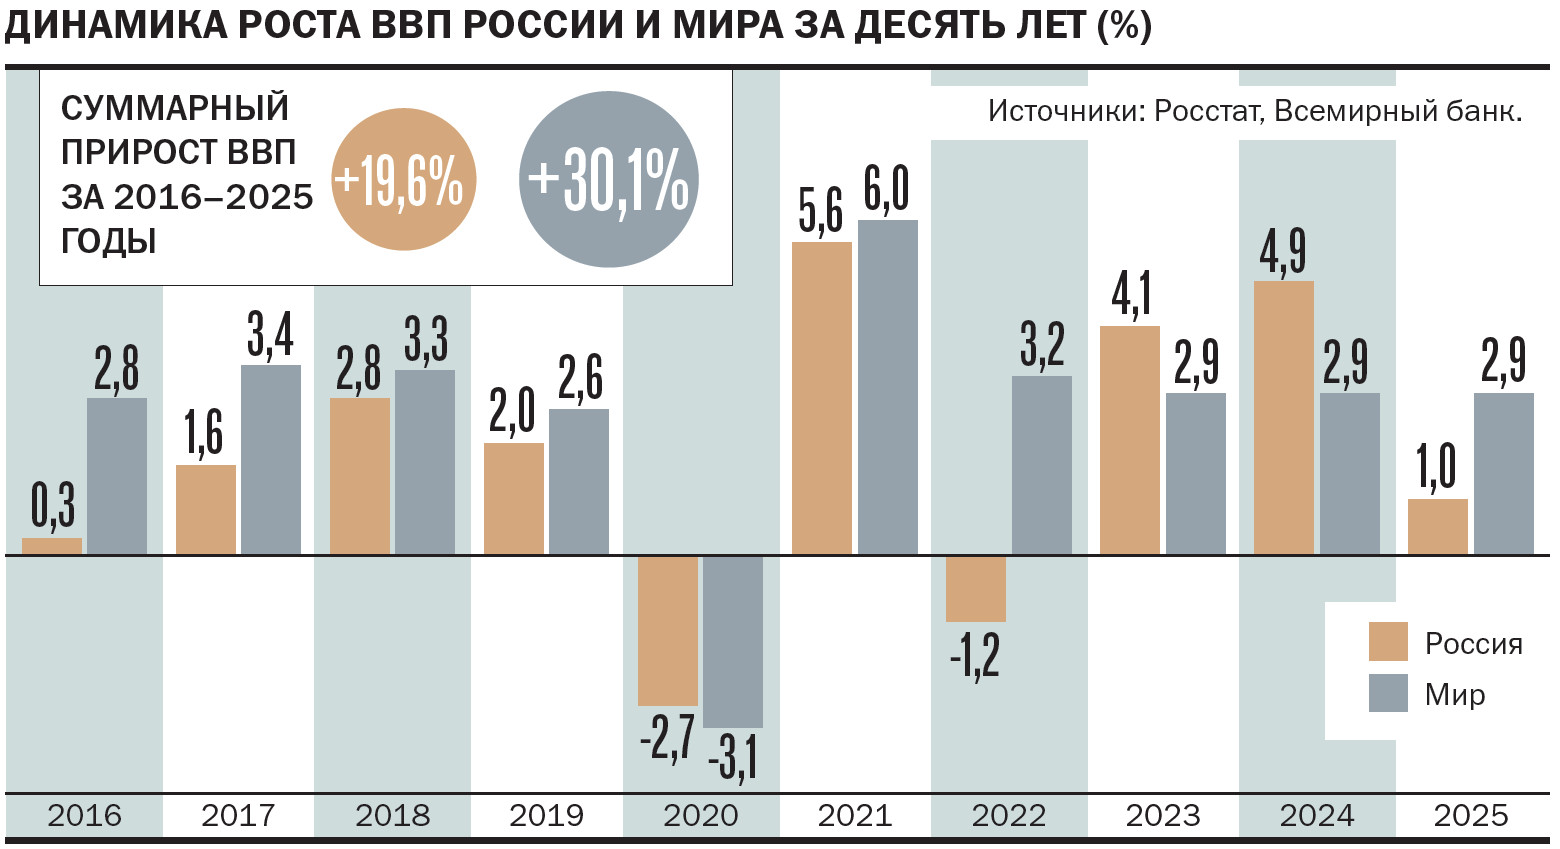
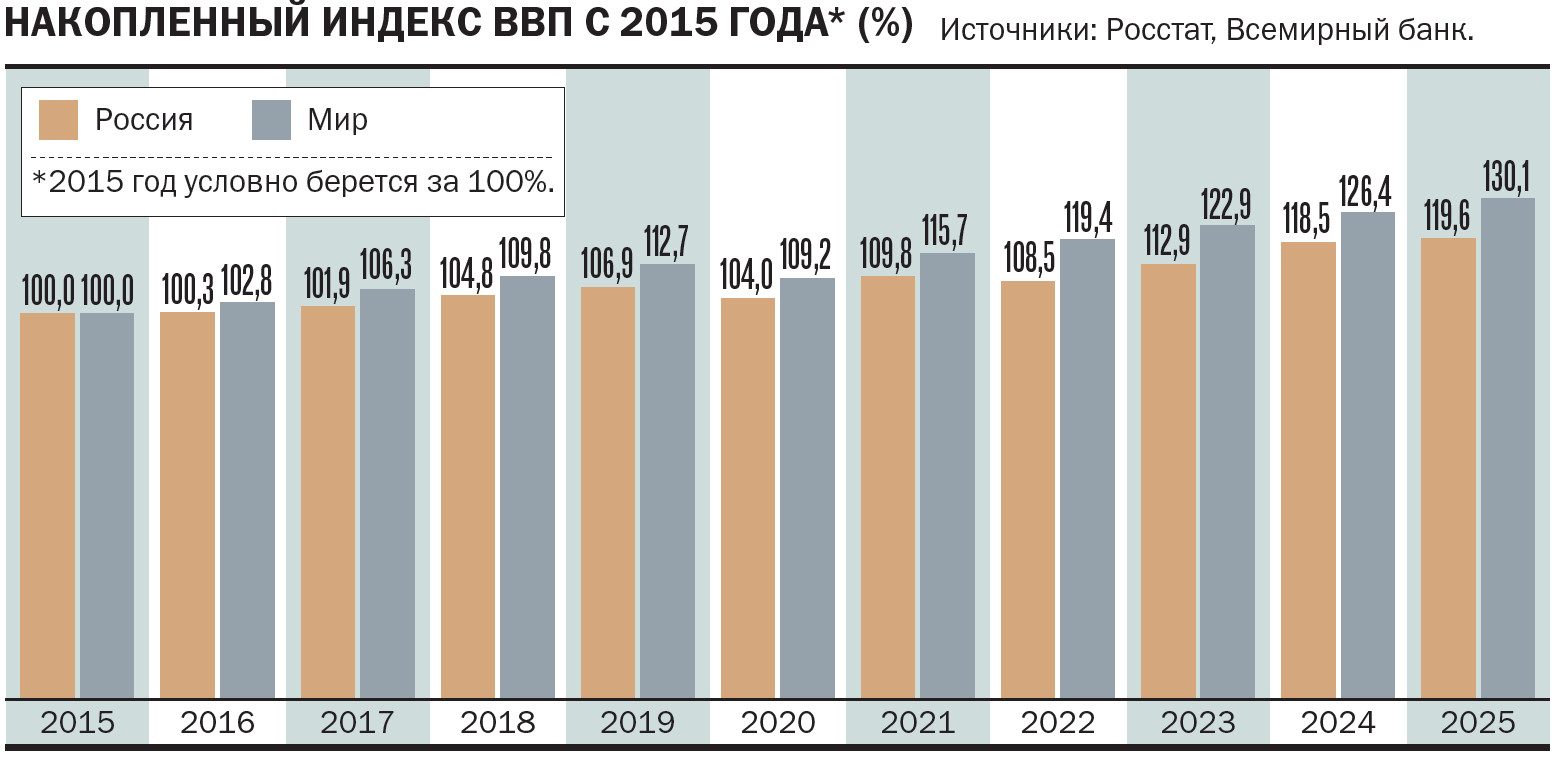
Со временем проявилась другая непростая проблема — слишком долгий период действия кризисных факторов. Если шоки, порожденные пандемией, можно считать ушедшими в прошлое, то история с санкциями по-прежнему далека от завершения.
Таким образом, делать окончательные выводы о том, как российская экономика справилась с кризисами 2020-х годов, еще рано. Однако промежуточные итоги подвести уже можно. В этом случае новости, как водится, можно разделить на хорошие и плохие.