
Редомициляция, или Переезд как по нотам
Рост акций выше 50% и другие перемены в жизни компаний, сменивших юрисдикцию
В свежий рейтинг РБК 500 вошли несколько компаний, недавно сменивших юрисдикцию на российскую. Что изменилось в их работе после переезда, с какими проблемами они столкнулись, а также сколько смогли заработать инвесторы на этих компаниях после редомициляции и что дальше будет с бизнесом и акциями вернувшихся — в обзоре РБК.
Российский бизнес, имевший активы за рубежом, в последние годы активно переезжает в Россию. С 2018 года в стране действуют специальные административные районы (САР) со льготным налогообложением: налоги на прибыль 5% и на дивиденды 0%, порог для компаний постоянно смягчается. В 2025 году упрощенный порядок редомициляции будет упразднен, а поддержание зарубежных структур становится менее выгодным, поэтому спрос на переезд в Россию растет.
Уже завершившие процедуру редомициляции компании ранее были зарегистрированы в таких странах, как Кипр, Нидерланды и Люксембург, а новую регистрацию получали в САР на острове Октябрьский (Калининградская область) или на Русском острове. Среди крупнейших компаний оказались редомицилировавшиеся ВК, «Лента», РУСАЛ, «Т-Технологии», «Хэдхантер», «Эн+», «Яндекс», «Русагро», «Икс 5».
После переезда в Россию акции почти всех компаний упали в цене, но в ряде случаев инвесторам удалось заработать более 50% на росте котировок или более 18% на спецдивидендах. Что будет с бизнесом вернувшихся в Россию компаний и их акциями дальше?
Эффекты редомициляции
На фоне переезда в российскую юрисдикцию финансовые результаты компаний существенно не изменились, поскольку фактически бизнес продолжал работать в прежних регионах и по старой схеме (кроме «Яндекса», который разделил активы и деятельность с международной компанией), говорит аналитик Freedom Finance Global Владимир Чернов. Юридическое переоформление страны регистрации компании в основном имело лишь регуляторные последствия и повысило инвестиционную привлекательность ценных бумаг этих компаний для российских резидентов. Ведущий аналитик ИК «Велес Капитал» Артем Михайлин отмечает, что через процедуру редомициляции эмитенты стремились улучшить положение инвесторов, убрать лишнюю бюрократию и наладить доступ к рынкам капитала.
Смена юрисдикции отменила дисконт к стоимости ценных бумаг за регуляторные риски и повысила их ликвидность. «В целом бизнес после юридической перерегистрации стал стабильнее операционно, так как упростились корпоративные процедуры, доступ к госреестрам и господдержке, а также снизились юридические риски владения активами в России», — заключает Владимир Чернов.
Ретейл и пищевая промышленность: «Лента», «Икс 5», «Русагро»
Торги акциями компаний возобновились 14 декабря 2021 года («Лента»), 9 января 2025 года («Икс 5») и 17 февраля 2025 года («Русагро»).
Продуктовый ретейлер «Лента» завершил переезд, когда это еще не стало трендом, говорят аналитики. Основной фокус после редомициляции компания сосредоточила на органическом росте и форматах дискаунтера. Бизнес показывает качественный рост продаж за счет увеличения трафика, плотности продаж и среднего чека, а не только за счет новых открытий магазинов, подчеркивает аналитик «Цифра брокер» Иван Ефанов.
Помимо прочего, компанию отличает от других ретейлеров удержание операционных расходов на уровне 17–18% от выручки (несмотря на то что в секторе значительно растут расходы на логистику и персонал), что позволяет показывать высокую маржинальность — 7–8%. Осенью компания должна представить обновленную стратегию, и, несмотря на активные сделки M&A (слияния и поглощения), свободный денежный поток вполне позволяет ей начать выплачивать дивиденды.
В отношении двух других компаний процедура переезда была запущена решениями суда по инициативе Минпромторга и Минсельхоза. Это уменьшило регуляторные риски владения российским периметром, указывает Владимир Чернов.
Переезд убрал навес неопределенности для сети магазинов «Икс 5», которая критична для инфляционной корзины. Из-за масштаба сети и широкого покрытия любые изменения цен и акций у «Икс 5» заметно отражаются на официальном индексе потребительских цен (ИПЦ). Поэтому снятие неопределенности по компании важно не только для ее акций, но и для оценки ценовой динамики в целом.
В течение трех месяцев после возобновления торгов акции компании выросли почти на 40%, достигнув исторического максимума 3764 руб., уточняют аналитики «Финама». Помимо публикации сильных операционных и финансовых результатов за 2024 год, рост бумаг поддержало анонсирование крупного спецдивиденда (648 руб.).
«Икс 5» — лидер российского ретейла, демонстрирующий устойчивый рост операционных метрик даже в сложной макроэкономической обстановке, продолжают аналитики. У компании комфортная — даже в условиях высоких ставок — долговая нагрузка, позволяющая платить дивиденды. Эксперты прогнозируют, что до конца года компания выплатит промежуточные дивиденды на уровне 156,5 руб. на акцию (около 6% доходности).
После редомициляции одним из самых громких кейсов в работе «Русагро» стал арест, а позже — возбуждение уголовных дел в отношении основателя агрохолдинга Вадима Мошковича. По итогам торгов 26 марта, когда появились первые новости о задержании, акции компании потеряли 19,53%, на максимуме падение достигало 20,37%.
Производители алюминия и электроэнергии: РУСАЛ, «Эн+»
Производитель алюминия РУСАЛ и его материнская компания «Эн+», контролирующая еще компании электрогенерации, сменили юрисдикцию задолго до остальных компаний. С момента появления специальных внутренних офшоров компании стали одними из первых резидентов САР в Калининграде. Группа «Эн+» сделала это в 2019 году, а РУСАЛ — в 2020-м.
Таким образом, обе компании, с одной стороны, сохранили преимущества офшорного налогообложения, а с другой — избавились от рисков, связанных с иностранной юрисдикцией, уточняют в «Финаме».
Главными драйверами акций РУСАЛа и «Эн+», определяющими перспективы компаний, остаются цены на алюминий, тарифы на электроэнергию, курс рубля и ставки по кредитам.
Бизнес «Эн+» после редомициляции в Россию сохранил устойчивость и чувствует себя даже стабильнее, чем раньше, подчеркивают аналитики «Финама». Проведенная редомициляция позволила компании снизить риски, связанные с зависимостью от иностранного права, регистраторов и возможными санкционными ограничениями.
Этот шаг стал особенно важным в 2022 году, когда компания, находясь в российской юрисдикции, смогла продолжить работу без участия иностранных посредников и внешних ограничений. Отрицательным последствием стало сокращение доли иностранных институциональных инвесторов и снижение ликвидности торгов, то есть уменьшение объема операций с акциями на рынке. Однако на фундаментальные показатели бизнеса редомициляция не повлияла.
Долгосрочные перспективы бизнеса и акций «Эн+» аналитики «Финама» оценивают как умеренно позитивные. Устойчивость компании обеспечивается эффективной бизнес-моделью, основанной на интеграции энергетического и металлургического сегментов, позволяющей адаптироваться к быстро меняющимся рыночным условиям и сохранять стабильные результаты даже в условиях санкционного давления и валютной волатильности.
Высокая долговая нагрузка, рост капитальных затрат и сохранение политики приостановки дивидендных выплат ограничивают инвестиционную привлекательность компании в краткосрочном периоде. При этом рост инвестиций связан с реализацией стратегических проектов, таких как строительство новых энергоблоков на ТЭЦ-11 и развитие проектов по гидро- и теплогенерации.
По мере стабилизации мирового рынка алюминия и дальнейшего укрепления энергетического сегмента компания способна продемонстрировать рост капитализации в долгосрочном горизонте.
IT: ВК, «Яндекс», «Хэдхантер»
Торги акциями возобновились 20 октября 2023 года (ВК), 24 июля 2024 года («Яндекс») и 26 сентября 2024 года («Хэдхантер»).
Редомициляция «Яндекса» завершилась вместе с закрытием сделки по реструктуризации бизнеса, которая шла с 2022 года. Бывшая головная компания группы Yandex N.V. начала развивать проекты на международном уровне — бизнес беспилотных автомобилей, облачных технологий, платформу по разведке данных — и была переименована в Nebius. В начале сентября 2025 года компания заключила пятилетнее соглашение с Microsoft на $19,4 млрд в сфере инфраструктуры искусственного интеллекта. На этой новости акции Nebius взлетели на 71%.
Бизнес «Хэдхантера» Иван Ефанов описывает как качественный, растущий, высокомаржинальный по хорошей цене. «Несмотря на то что компания циклическая и зависит от ситуации в экономике, «Хэдхантер» показал крепкие результаты в первом полугодии. Снижение ключевой ставки также позитивно отразится на бизнесе. Вместе с тем у компании уже начала копиться кубышка в первом полугодии 2025-го, у нее всегда большой свободный денежный поток и практически нет капитальных затрат, что предполагает щедрые дивиденды. Суммарно ожидаем около 460 руб. на одну акцию по итогам 2025 года», — сообщил он.
Банки: «Т-Технологии»
Компания «Т-Технологии» (бывшая TCS Group) завершила процесс редомициляции в конце февраля 2024 года.
Редомициляция положительно отразилась на бизнесе «Т-Технологий», утверждают аналитики «Финама». Переезд позволил компании осуществить сделку по поглощению Росбанка, а также возобновить выплату дивидендов.
Компании удается поддерживать высокую рентабельность собственного капитала благодаря качественному управлению операционной эффективностью: сокращению OPEX и замещению менее маржинальных активов Росбанка более рентабельными кредитами. По оценкам Ивана Ефанова, ROE компании достигнет около 30% по итогам года. Аналитики «Финама» соглашаются, что компания продолжит показывать самые высокие в секторе темпы роста финансовых показателей при высоких значениях рентабельности капитала.
Маркетплейсы: Ozon
Компания Оzon получила согласие регуляторов и одобрение переезда в Россию от акционеров и 26 сентября 2025-го оформила регистрацию как МКПАО. Биржевые торги акциями компании на момент написания текста пока не возобновлены.
После возобновления торгов акциями Ozon фокус сместится к полноценной локальной ликвидности и возможной индексации в бенчмарках Мосбиржи, указывает Владимир Чернов. «Для акций это обычно означает сужение дисконта за юрисдикцию и расширение базы фондов, что может повысить спрос и стоимость акций примерно на 15–25% при сохранении темпов роста GMV (валовая стоимость товара. — РБК) и снижении ключевой ставки в 2025–2026 годах», — отметил эксперт.
Аналитики позитивно смотрят на будущее акций Оzon. По прогнозам Freedom Finance Global, с 4135 руб. на закрытии перед остановкой торгов бумаги могут подорожать до 5000 руб. на горизонте 12 месяцев. По словам аналитиков «Финама», просадка перед приостановкой торгов создала потенциал 16,7% к целевой цене 4826 руб. «При текущих котировках бумагу можно рассмотреть под покупку. Дальнейшая динамика акций будет зависеть от выхода основного бизнеса на устойчивую прибыльность и способности справляться с ростом регулирования. В последнее время появились слухи об увеличении налоговой нагрузки для самозанятых. Реализация данного риска негативно скажется на селлерах и, как следствие, на основном маркетплейс-бизнесе Оzon», — обращают внимание эксперты.
При этом не исключено, что после возобновления торгов навес акций и негативный внешний фон могут давить на котировки, предупреждает Артем Михайлин. «С фундаментальной точки зрения бизнес компании привлекателен и демонстрирует сильные результаты последние кварталы. Благодаря переезду с Ozon будут сняты многие ограничения, а ликвидность торгов заметно повысится. В более долгой перспективе эти факторы должны стать решающими для оценки», — говорит он. Целевая цена по акциям компании — 6822 руб.
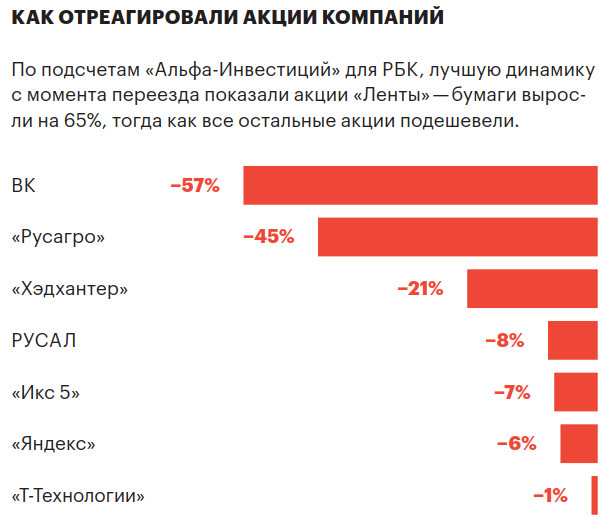
Как отреагировали акции компаний
По подсчетам «Альфа-Инвестиций» для РБК, лучшую динамику с момента переезда показали акции «Ленты» — бумаги выросли на 65%, тогда как все остальные акции подешевели.
Сильный рост акций «Ленты» в цене объясняется по большей части улучшением фундаментальных показателей компании, а не техническим переездом, уточняет Иван Ефанов. У остальных компаний перформанс акций ниже в силу общей негативной динамики рынка, добавляет Артем Михайлин.
Аналитики департамента анализа финансовых рынков Газпромбанка также добавляют, что лучшую динамику в первую неделю после возобновления торгов показали акции «Хэдхантера», прибавив 9%. Котировки выросли на фоне объявления специального дивиденда в размере 907 руб. (доходность на день возобновления торгов — 23%).
Перспективы акций редомицилировавшихся компаний
В ближайшие 12 месяцев на российский фондовый рынок в первую очередь будут влиять смягчение денежно-кредитной политики Банка России, геополитика и особенно санкции, указывает Владимир Чернов. В случае снижения или умеренного внешнего давления и сохранения текущей геополитической ситуации рынок может умеренно расти на фоне снижения ключевой ставки.
В таком сценарии акции «Эн+» могут в ближайший год вырасти до 430 руб., «Хэдхантера» — до 3450 руб., «Икс 5» — до 2800 руб., «Русагро» — до 135 руб., «Т-Технологий» — до 3400 руб., ВК — до 350 руб., «Ленты» — до 2000–2200 руб., РУСАЛа — до 40 руб., считают аналитики Freedom Finance Global.
Рекомендации других аналитиков:
- «Яндекс» — целевая цена 5727 руб. («Велес Капитал»), 5750 руб. (Газпромбанк);
- «Икс 5» — 3990 руб. («Финам»), 4320 руб. («Велес Капитал»), 4800 руб. (Газпромбанк);
- «Лента» — 2672 руб. («Цифра брокер»);
- «Хэдхантер» — 5100 руб. («Цифра брокер»);
- «Т-Технологии» — 3746 руб. («Финам»), 4700 руб. (Газпромбанк), 5620 руб. («Цифра брокер»).
Фото: Westend61 / Getty Images
Хочешь стать одним из более 100 000 пользователей, кто регулярно использует kiozk для получения новых знаний?
Не упусти главного с нашим telegram-каналом: https://kiozk.ru/s/voyrl