
Латинская Америка, какой мы ее не знаем
Центральная и Южная Америка хочет поменять свою роль в мировой экономике и делает ставку на собственную промышленность и инфраструктуру

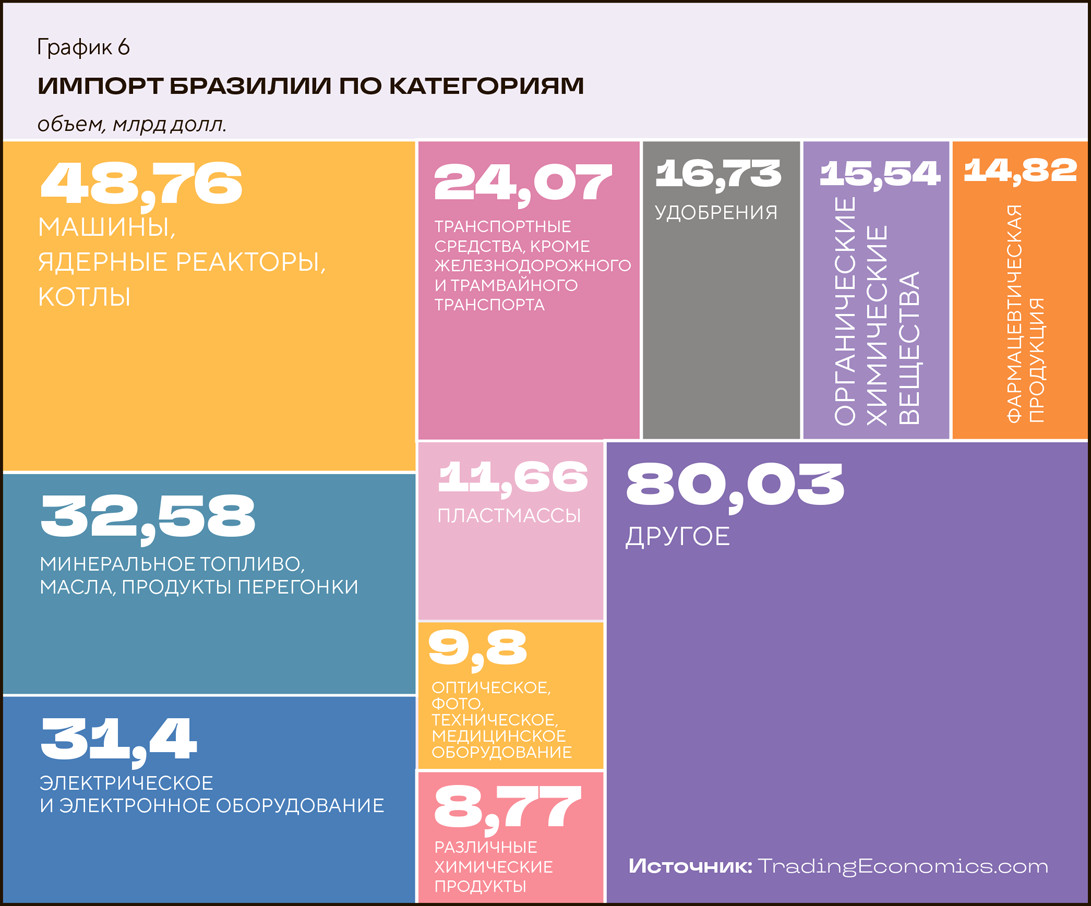
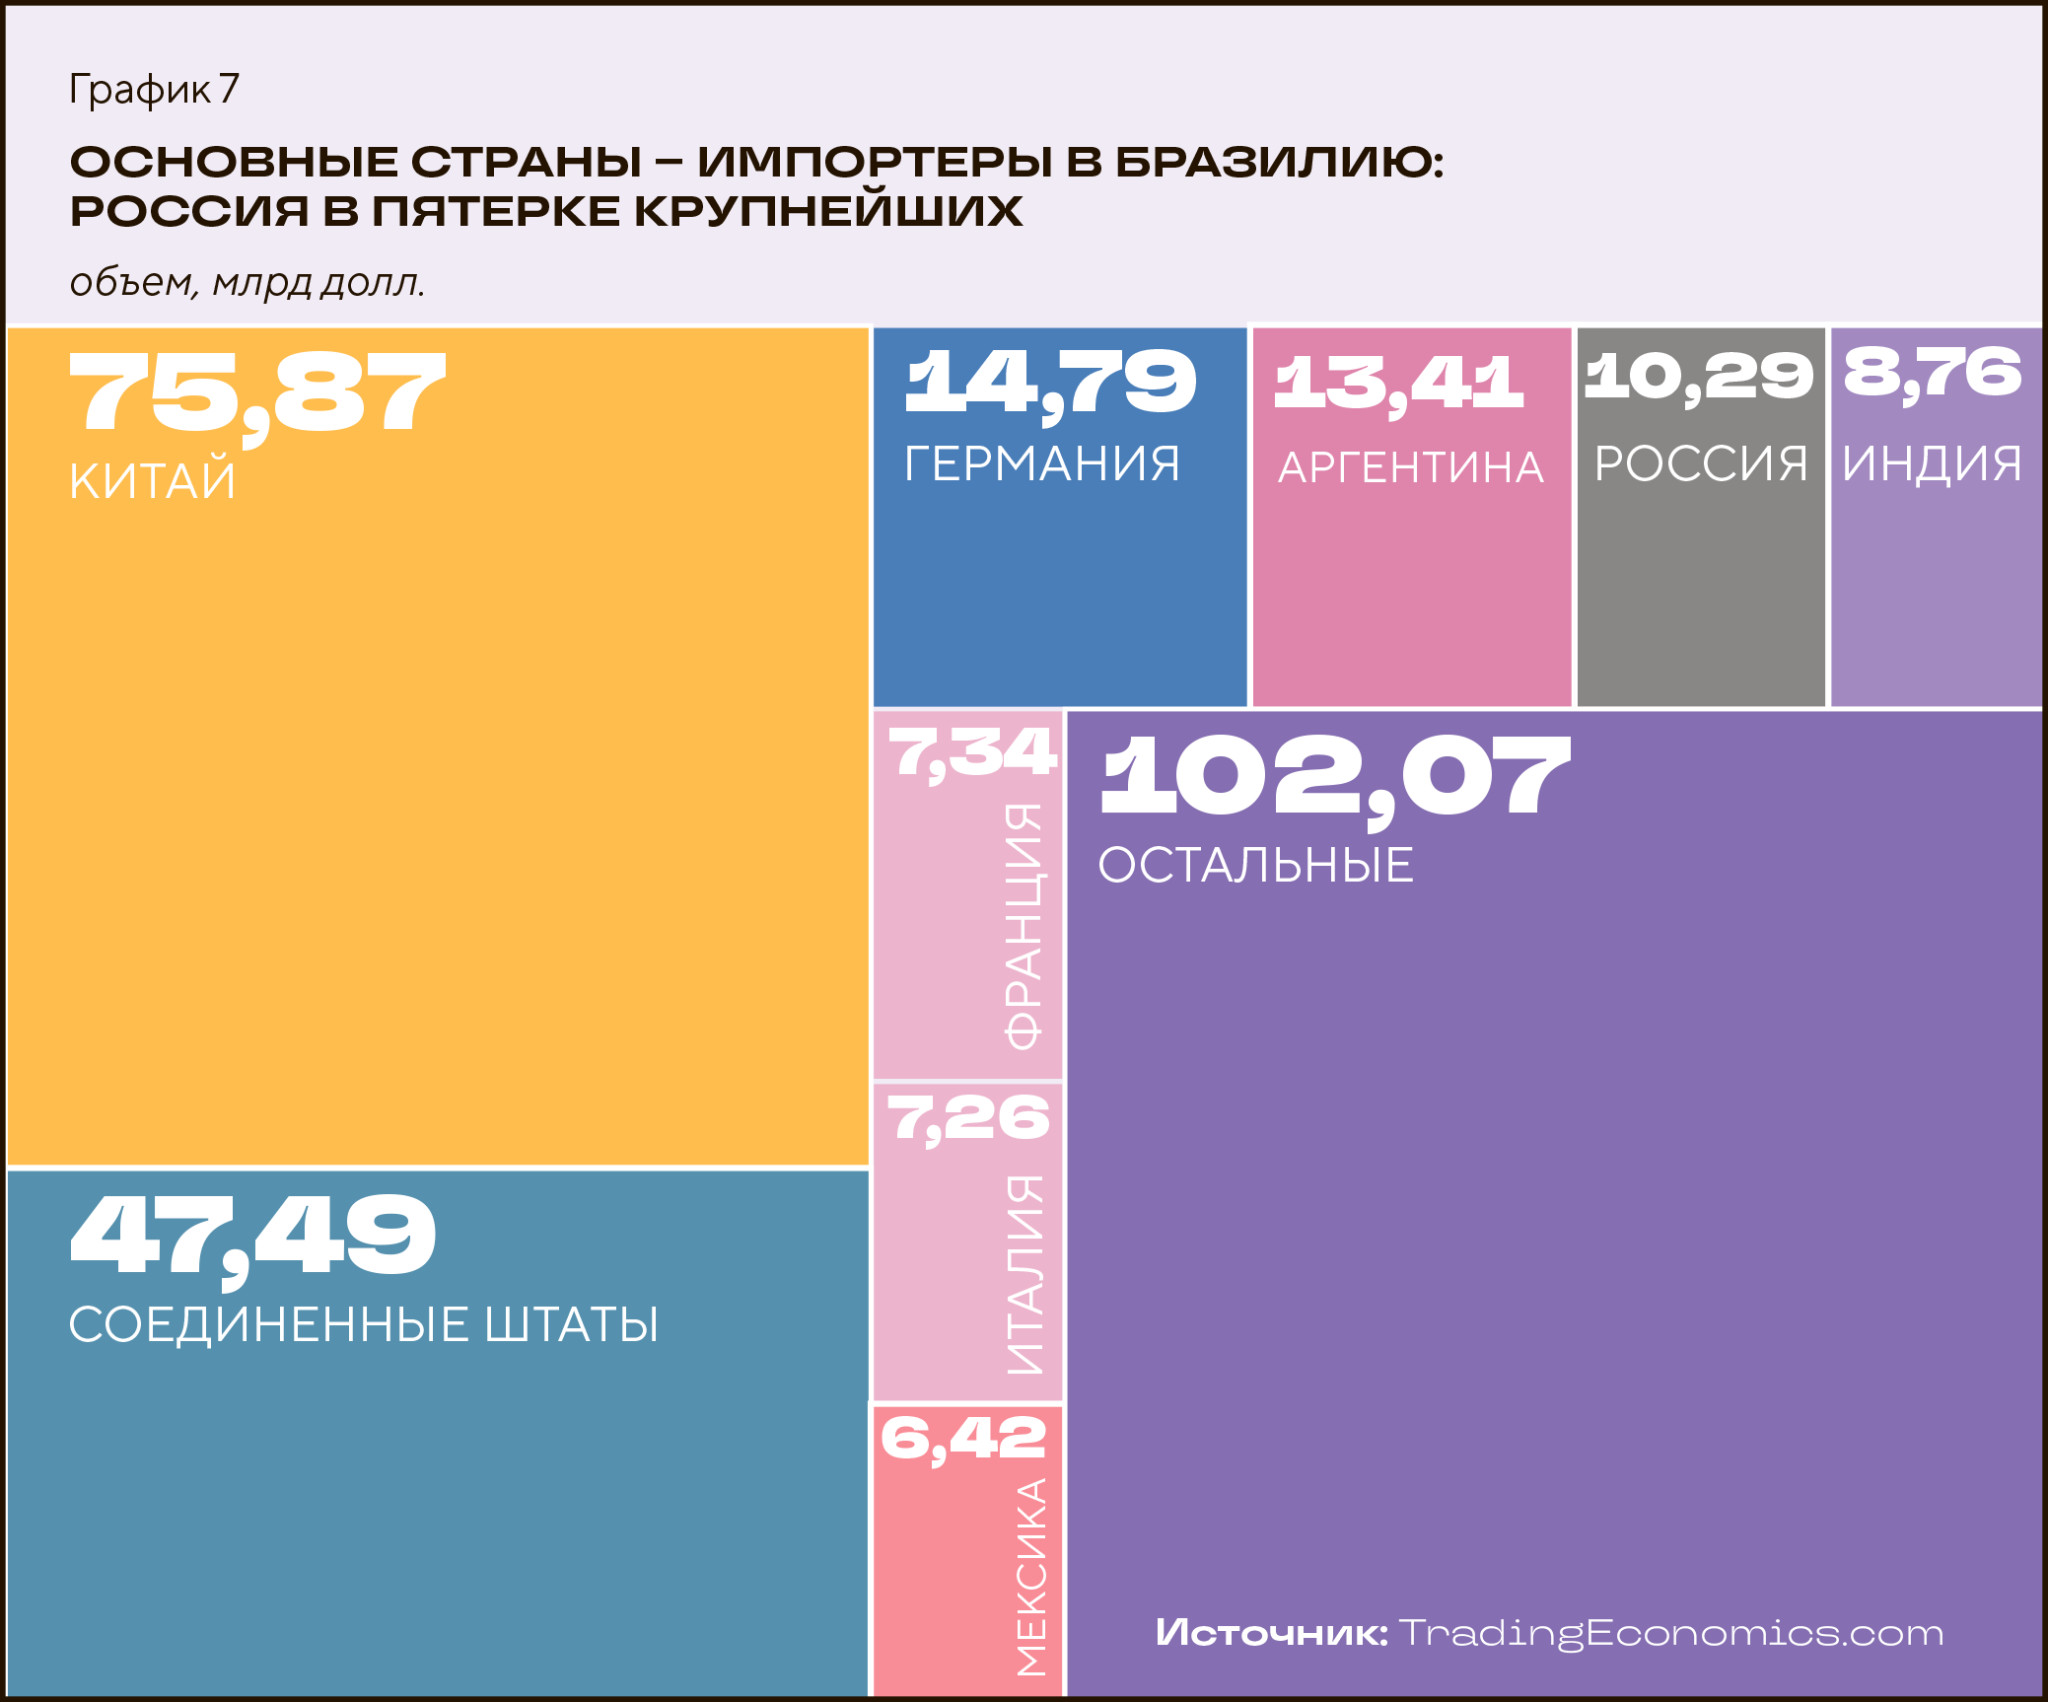
Бананы из Эквадора, мясо из Уругвая, кофе из Бразилии, вино из Чили — до сих пор многим кажется, что наши торговые отношения со странами Латинской Америки исчерпываются продуктами сельского хозяйства. И максимум, что мы можем предложить как экспортеры, — такие же простые и понятные товары для сельскохозяйственного региона: топливо, зерно, удобрения (по данным бразильской статистики, почти весь наш экспорт в Бразилию, составляющий 10,3 млрд долларов, — как раз топливо и удобрения).
Но на самом деле в Латинской Америке сформирован огромный рынок для ИТ-решений, продуктов здорового питания и фармацевтики, самых разных услуг, включая образовательные. Нужны там и наши промышленные решения и оборудование.
В начале этого года в ходе приема верительных грамот у вновь прибывших иностранных послов президент РФ Владимир Путин заявил, что у России есть все возможности для развития торгово-инвестиционных и коммерческих связей со странами региона. «Подчеркну, что со многими странами Латинской Америки в России давно сложились тесные и конструктивные взаимоотношения. Мы всегда относились к государствам данного региона с большим уважением, как к равным и самостоятельным партнерам. Считаем, что у нас имеются все возможности для качественного наращивания торгово-инвестиционных и коммерческих связей, сотрудничества в сфере здравоохранения и фармацевтики, образования и подготовки кадров», — сказал глава государства. Как видим, спектр отраслей, в которых российский бизнес может сотрудничать с латиноамериканскими партнерами, крайне широк.
Как Латинская Америка превратилась в перспективный рынок, где нас ждут?
От сложного прошлого…
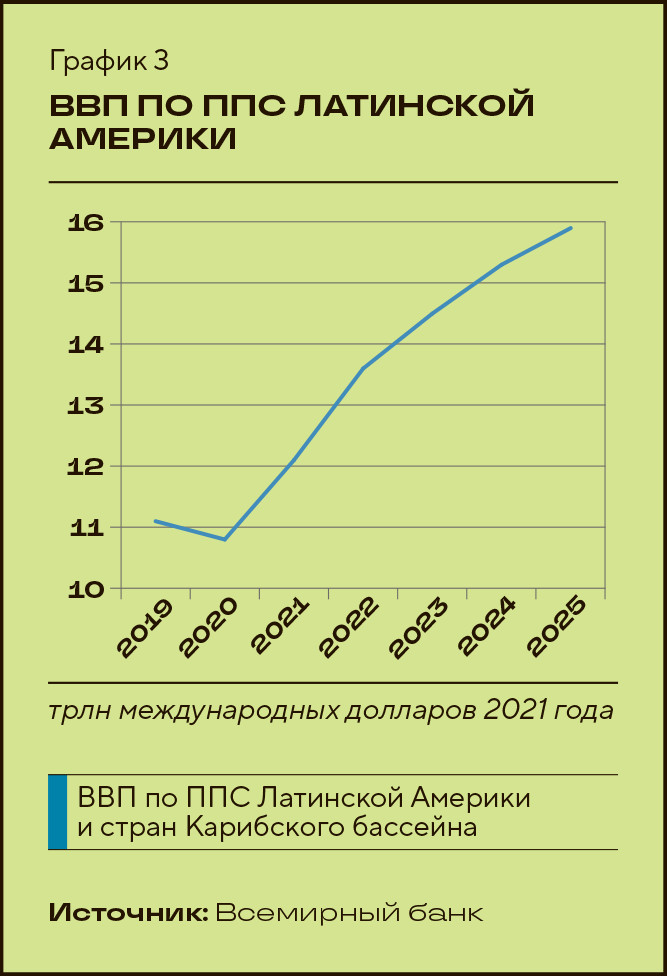
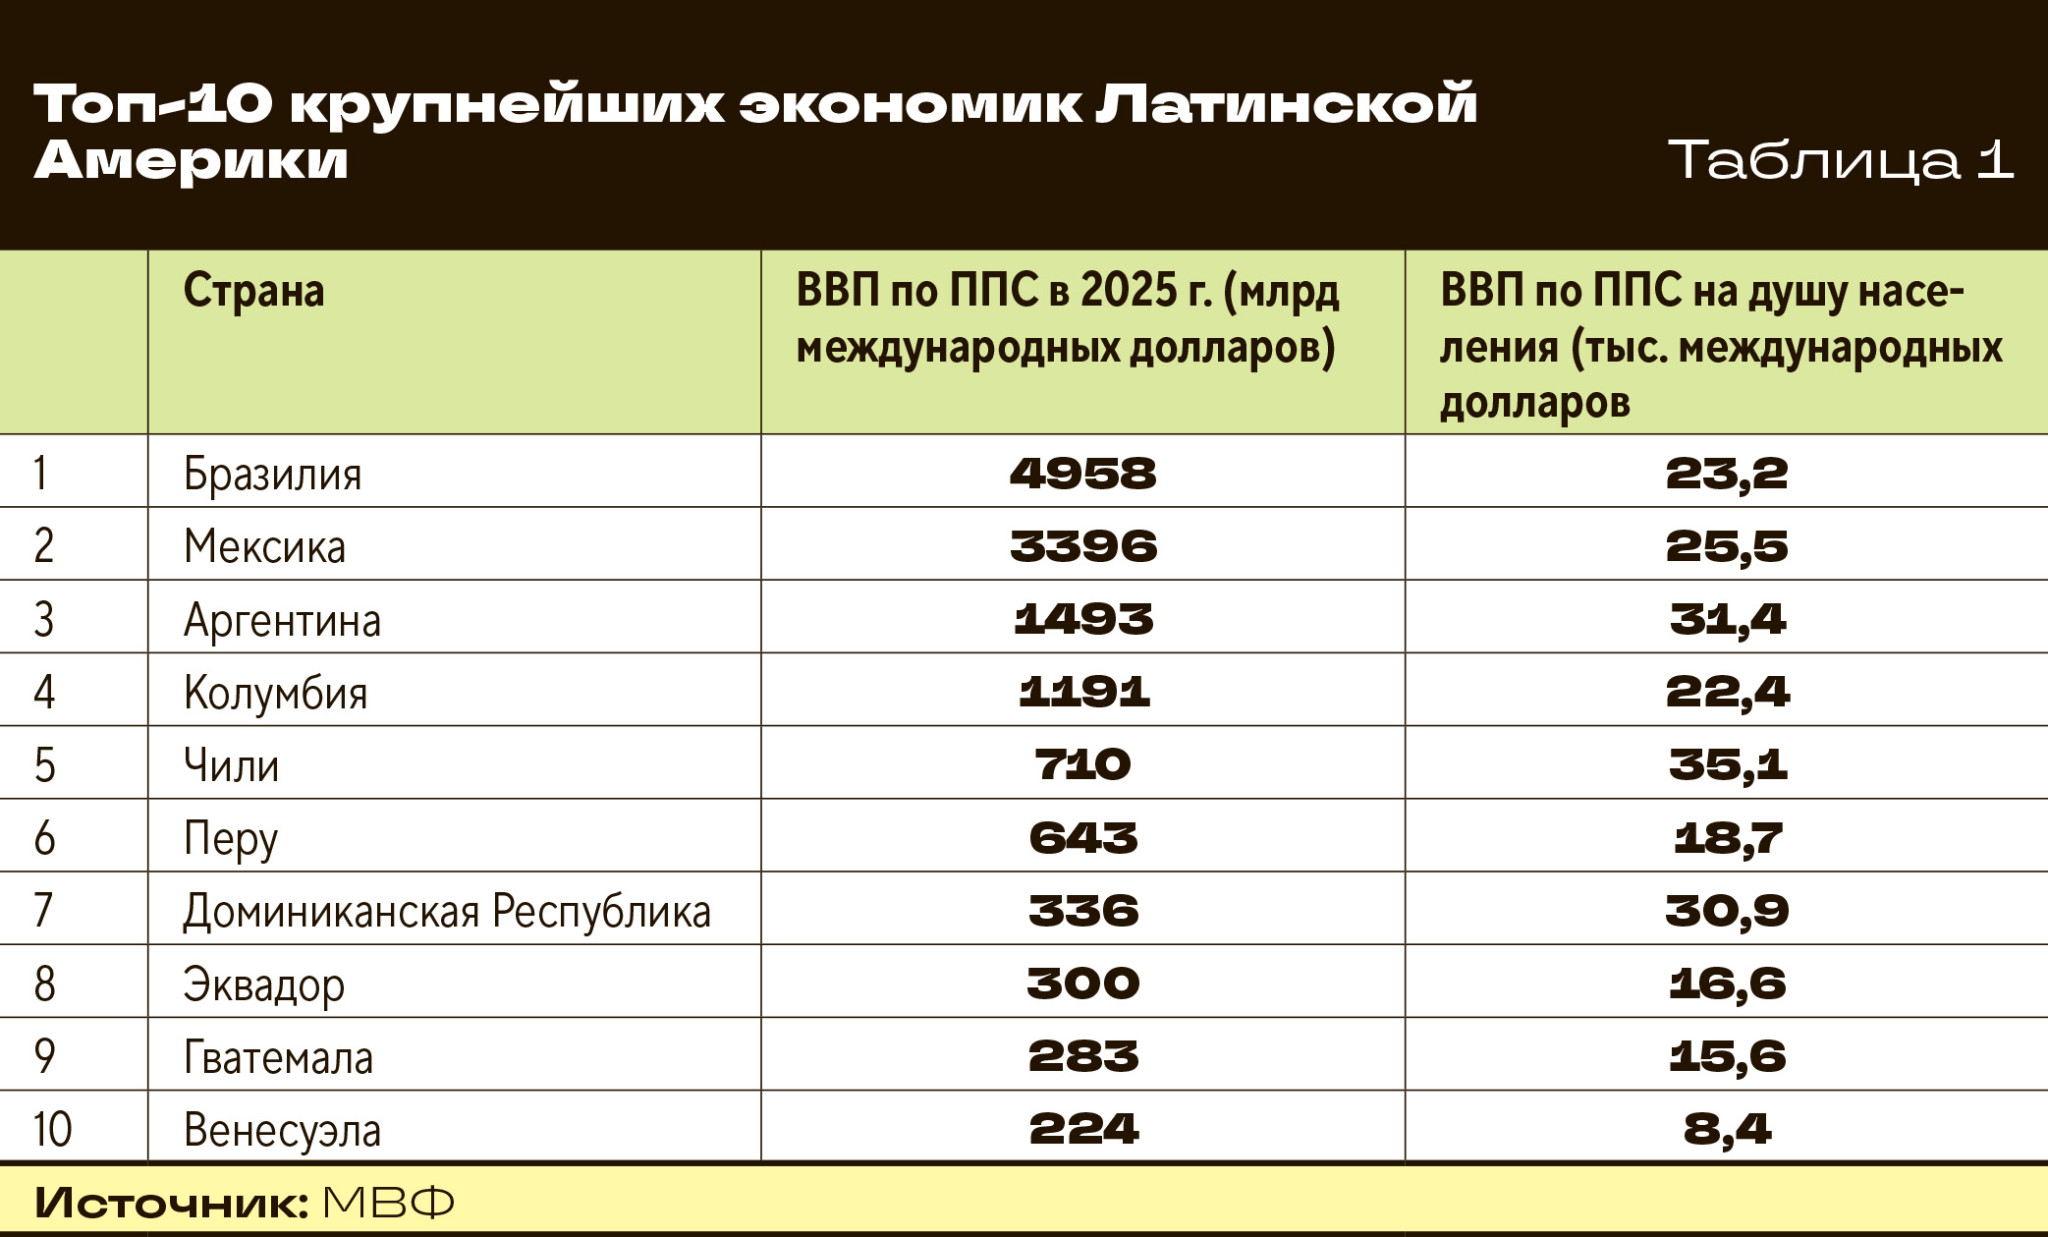
На долю Латинской Америки приходится порядка 7% мирового ВВП и 6% глобальной товарной торговли, ее совокупный ВВП в 2025 году превысил 7 трлн долларов.
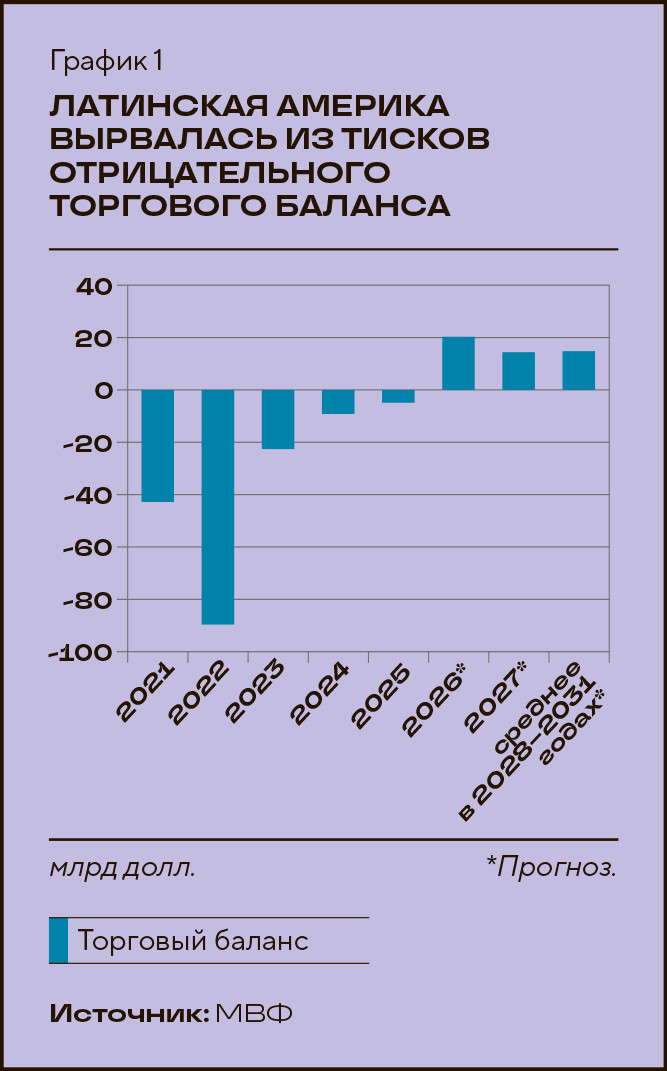
2026 год станет знаковым для региона: по прогнозу МВФ, торговый баланс стран Латинской Америки впервые станет положительным и останется таковым и впредь (см. график 1). Это означает, что она перестала быть для мировой экономики чистым импортером и превратилась в чистого экспортера — отныне страны региона поставляют другим больше, чем закупают, в денежном выражении. Да, во многом это связано с разработкой нефтяных месторождений в Гайане и ростом цен на сырье и продовольствие — важные экспортные товары Латинской Америки, но дело не только в этом.
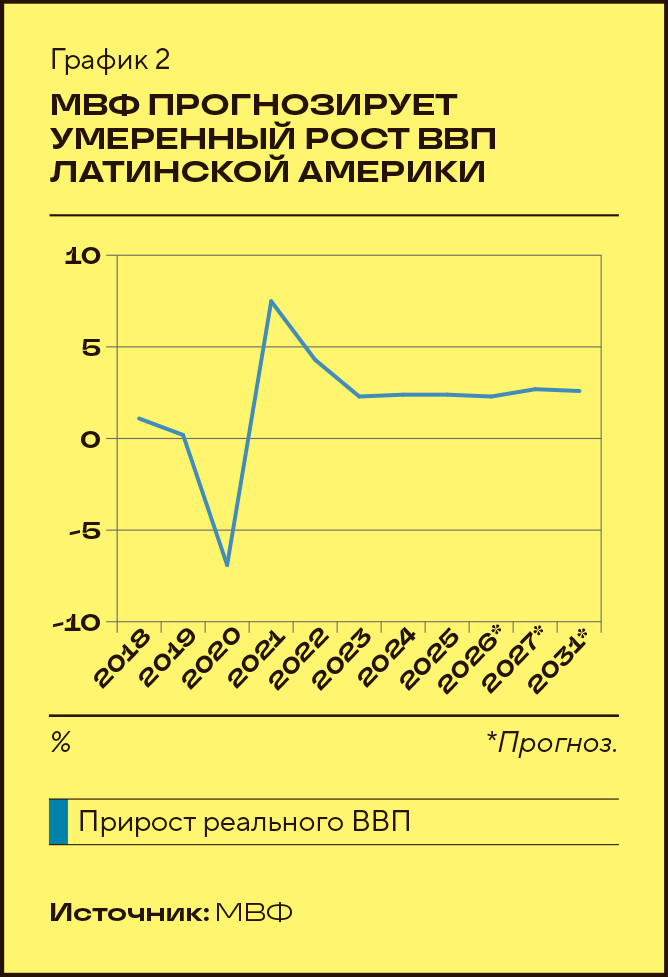
При этом здесь скромный — если сравнивать с другими развивающимися регионами — экономический рост: МВФ не ждет, что на горизонте до 2031 года темпы роста реального ВВП превысят 2,7% (см. графики 2 и 3). Для сравнения: развитая Европа растет лишь немногим медленнее, а Ближний Восток, Центральная Азия и уж тем более субсахарская Африка — заметно быстрее.
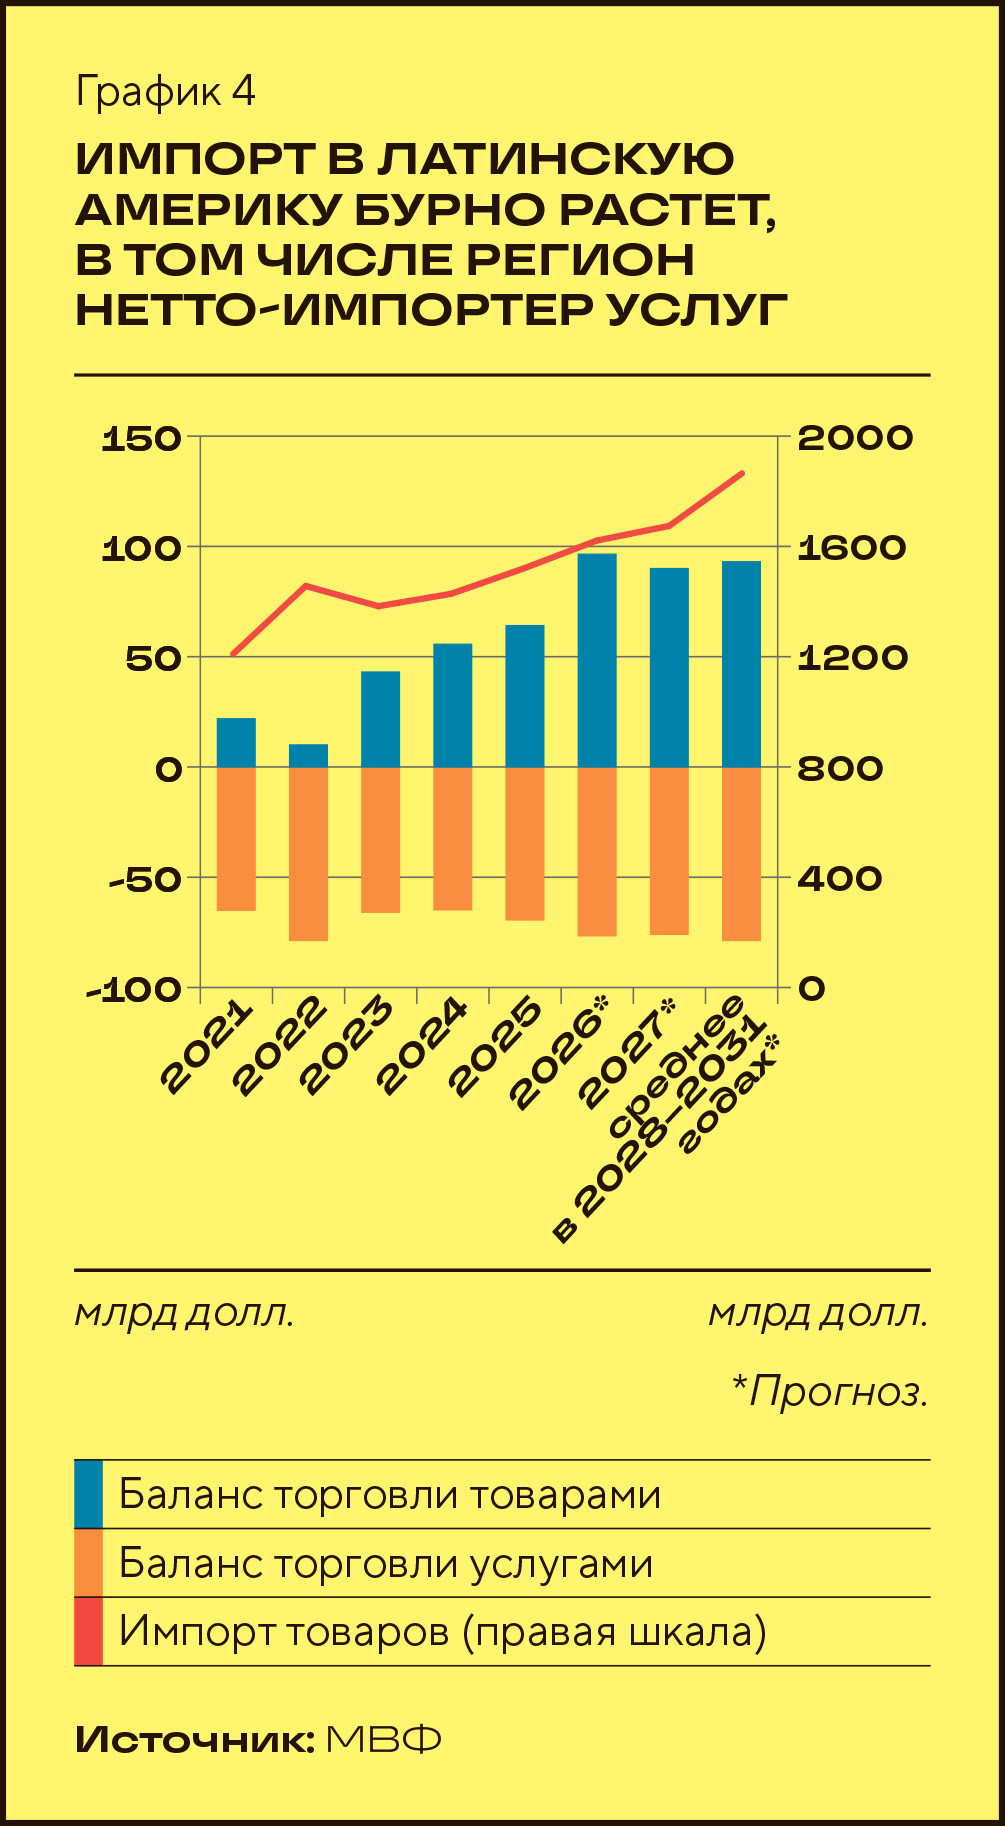
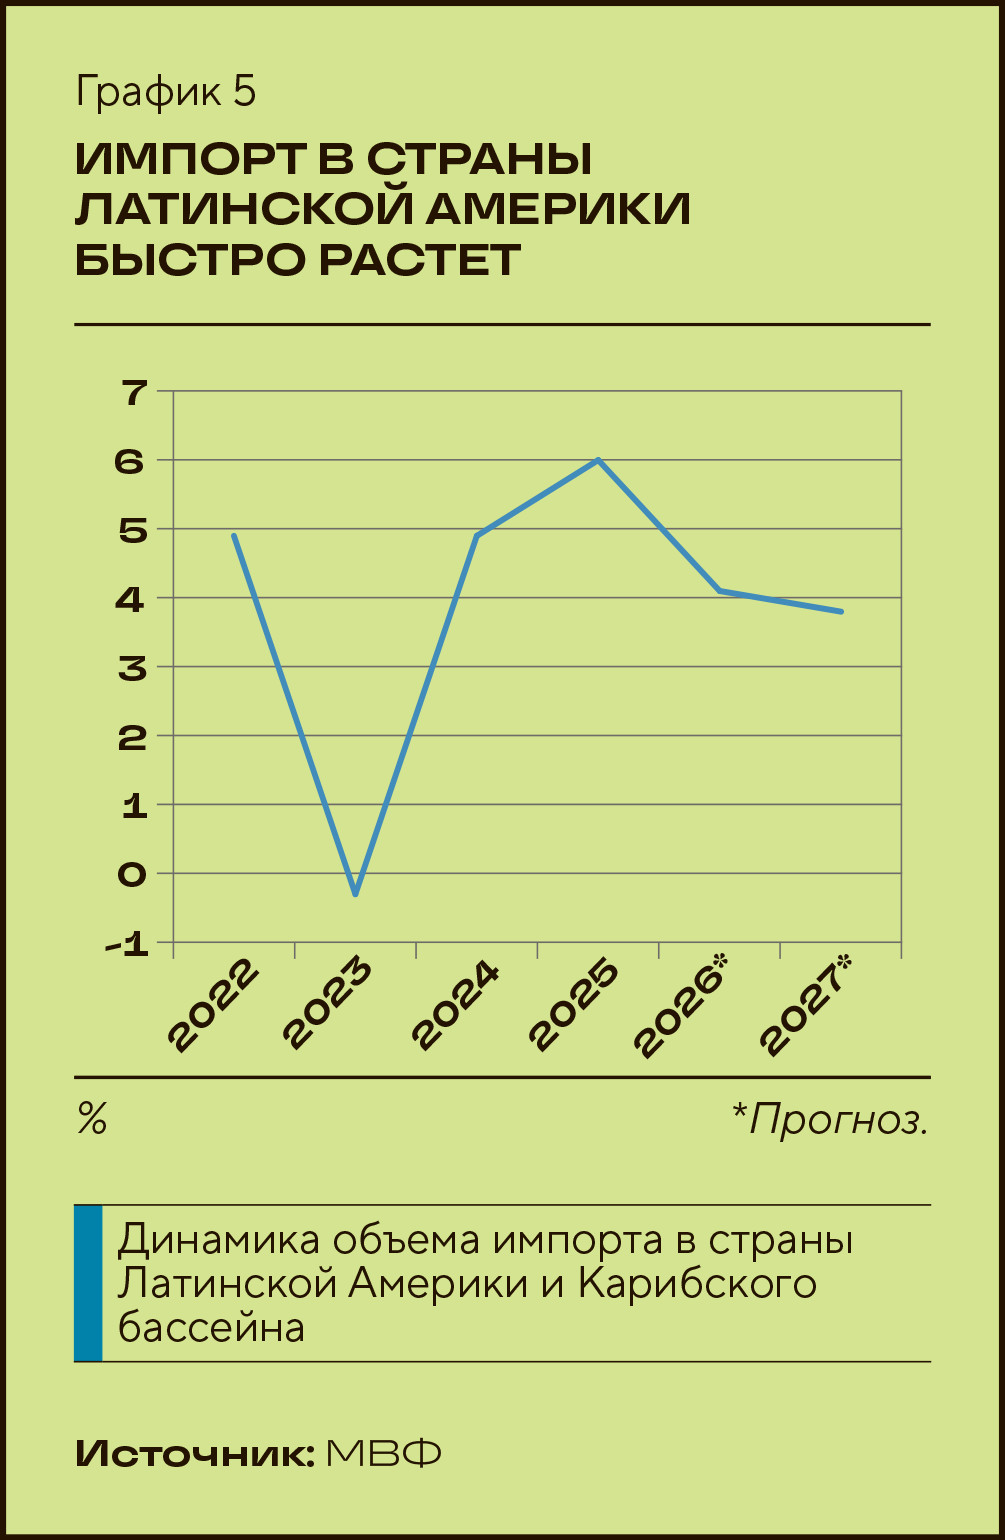
При этом если баланс торговли товарами у региона уже устойчиво положительный и будет только возрастать, то баланс торговли услугами так же устойчиво отрицательный. Сами же темпы роста импорта в регион примерно вдвое выше темпов роста ВВП: по прогнозу МВФ, в 2025-м импорт прибавил 6% и будет расти примерно на 4% в 2026–2027 годах (см. графики 4 и 5). То есть внутренние рынки требуют все больше и больше продуктов и решений, которые пока не могут произвести местные компании.
Что происходит с экономикой Латинской Америки? Страны пытаются кардинально изменить и усложнить ее. Цель — во-первых, повысить благосостояние населения, развивая сложные производства с высокой добавленной стоимостью; во-вторых, укрепить экономику и обезопасить себя от нарушений цепочек поставок — это диктует географическая удаленность от Евразии и Африки. Сюда же относится и напряженная работа над созданием инфраструктуры и укреплением связности южноамериканского континента. При этом сырьевая направленность никуда не уходит, а используется как база для того, чтобы построить на ней новые отрасли, благо новый сырьевой суперцикл должен этому поспособствовать.

Свежий пример: министр развития, промышленности, торговли и услуг Бразилии Марсиу Элиас Роза заявил, что страна планирует постепенно снижать высокую зависимость от ввозимых удобрений. Сейчас Бразилия, один из крупнейших производителей продовольствия в мире, закупает за рубежом (в частности, в России) до 90% потребляемых удобрений. Уже три года в Бразилии действует промышленная политика, где агропромышленный комплекс обозначен как первая из приоритетных задач, и в числе прочего в эту политику входит программа развития отрасли удобрений — она задает рамки для снижения зависимости от импорта, как минимум вдвое к 2050 году. Для этого стране нужны инвестиции и технологии. Кстати, в русле этой политики — проект «ЕвроХима»: его вложения в размере порядка 1 млрд долларов позволили создать в Бразилии мощности по выпуску около 1 млн тонн удобрений в год.
Другой пример: Чили, Аргентина, Боливия и Перу приняли совместную декларацию о критически важных минералах, в первую очередь редкоземельных. Подписанты собираются разработать единые стандарты экологической безопасности при добыче, оптимизировать логистические цепочки между странами-участницами, привлекать инвестиции в высокотехнологичную переработку сырья внутри региона, а также выработать скоординированные прогнозы спроса и экономических перспектив. Объединение четырех стран, которые обеспечивают свыше 79% мировой добычи лития, может существенно изменить баланс сил на рынке этого критически важного сырья. И конечно, это демонстрирует, что эти страны нуждаются в технологиях добычи и переработки редкоземов.
Низкие темпы роста ВВП Латинской Америки — следствие застарелых проблем и отсутствия грамотной экономической политики. Еще в конце XIX — начале XX века этот регион утратил контроль над своей горнодобывающей промышленностью, поскольку не сумел внедрить новые технологии второй промышленной революции. Ни в горной добыче, ни в других отраслях, возникавших на протяжении XX века, в Латинской Америке не было создано ни необходимых компетенций, ни институтов для освоения передовых технологий. «Звезды» региона — Аргентина, Уругвай, Чили, — в середине XIX века имевшие доходы на уровне Франции и Германии, в течение последующего столетия утратили свои позиции. Эта ситуация сохраняется и по сей день. В то время как в производственном секторе стран Азии продолжают расти производительность труда и занятость, в странах Латинской Америки и Карибского бассейна картина обратная.
Нельзя сказать, что страны совсем ничего не пытались с этим сделать — но все попытки индустриализации на основе импортозамещения проваливались. Экономисты ООН считают, что все дело в крайне неэффективном распределении ресурсов и в создании отраслей, не соответствующих сравнительным преимуществам этих стран. Кроме того, латиноамериканские страны совершенно не заботились о качестве человеческого капитала (об этом ниже).
В свежем «Докладе по промышленному развитию 2026» ООН перечисляются главные проблемы промышленности региона: недостаток инвестиций в инфраструктуру, ограниченные расходы на исследования и разработки, слабая внутри-региональная торговля и низкий уровень квалификации работников. За последние 25 лет средняя добавленная стоимость в обрабатывающей промышленности на душу населения в регионе даже снизилась: текущие уровни примерно на 8% ниже, чем в 2000 году.
Экономисты ООН описывают как типичную для Латинской Америки картину «островки прогресса» — небольшое число крупных, конкурентоспособных на мировом уровне компаний, сосуществующих с множеством малых и средних предприятий с низкой производительностью.
Почти все государства региона инвестируют в НИОКР менее 1% ВВП, местным компаниям часто не хватает возможностей для внедрения инноваций, и это не позволяет отраслям промышленности подняться выше по цепочке создания стоимости и конкурировать на мировом уровне в высокотехнологичных секторах. Но вместе с тем для российских высокотехнологичных компаний это прекрасный шанс занять соответствующие рынки латиноамериканских стран.