
Индустриализация Турции и возможности для российского экспорта
Россия является вторым по масштабу экспортером для Турции, уступая только Китаю. Эта высокая позиция, равно как и стремление Турции к ускоренному промышленному развитию, открывает турецкий рынок для российских производителей высокотехнологичной и промышленной продукции

«География — это судьба» — мысль, которая приписывается Наполеону Бонапарту, является определяющей для отношений между соседними государствами. Географическое соседство России и Турции и их предшественниц делает постоянное российско-турецкое взаимодействие естественным, можно сказать неизбежным, что подтверждается многовековым ходом истории — и далеко не только войнами, но и параллельно развивающимися торгово-экономическими и гуманитарными связями.
В современных условиях Турецкая Республика, отказавшаяся от официального введения санкций против нашей страны, является одним из важнейших внешнеторговых партнеров России. Происходит это не только благодаря позиции, занятой правительством президента Турции Реджепа Тайипа Эрдогана, но и вопреки колоссальному, без преувеличения, давлению, оказываемому с 2022 года на российско-турецкие связи со стороны США и ЕС.
Сама Турецкая Республика подходит к президентским и парламентским выборам, которые должны состояться не позднее 2028 года, в условиях затяжного экономического кризиса. Поэтому они могут стать переломными с точки зрения курса страны. Эпоха Реджепа Эрдогана, в ранге как премьер-министра, так и президента, непрерывно продолжается в Турции с 2002 года. И за четверть века страна прошла путь от истории успеха до накопления структурных дисбалансов. Но несмотря на текущий экономический кризис, Турция остается крупным промышленным центром региона и одним из самых емких импортных рынков Евразии.
С точки зрения России, турецкое экспортное направление было и будет естественным. Другой вопрос, что объем и содержание этого направления будет определяться целой комбинацией следующих факторов.
С одной стороны — рыночными «окнами возможностей» в Турции и нашей возможностью эти окна не только увидеть, но предугадать и даже под себя открыть.
С другой стороны — экспортной линейкой продукции и услуг российского бизнеса и, в рамках существующего отечественного «ассортимента», умением делать турецкой стороне уникальные торговые предложения.
При этом надо понимать, что турецкий рынок является не только одним из самых емких в Евразии, но и, одновременно, одним из самых конкурентных и трудных для работы. Именно поэтому российские небольшие компании, не имея ресурса, часто прибегают к помощи отечественных институтов развития, помогающих экспортерам, например МЭЦ.
Турецкое «экономическое чудо» и его ограничения
Приход к власти в Турции Партии справедливости и развития (ПСР) под руководством председателя движения Реджепа Эрдогана состоялся в 2002 году на волне непрерывной череды глубоких внутриполитических и экономических кризисов, создававших замкнутый круг.
Первое десятилетие XXI века, принесшее Турции внутриполитическую стабильность однопартийного руководства, стало в стране периодом настолько бурного роста (см. график 1), что многие обозреватели заговорили о турецком «экономическом чуде», а турецким руководством была заявлена цель по вхождению страны в десятку крупнейших мировых экономик по ВВП к 100-летнему юбилею провозглашения Турецкой Республики в 2023 году. На момент обнародования этой задачи, в конце 2000-х годов, ее решение подразумевало прыжок в табели о рангах мировых экономик почти на 10 позиций вверх и устойчивое, с запасом преодоление порога уровня ВВП (в текущих ценах) в 2 трлн долларов США.
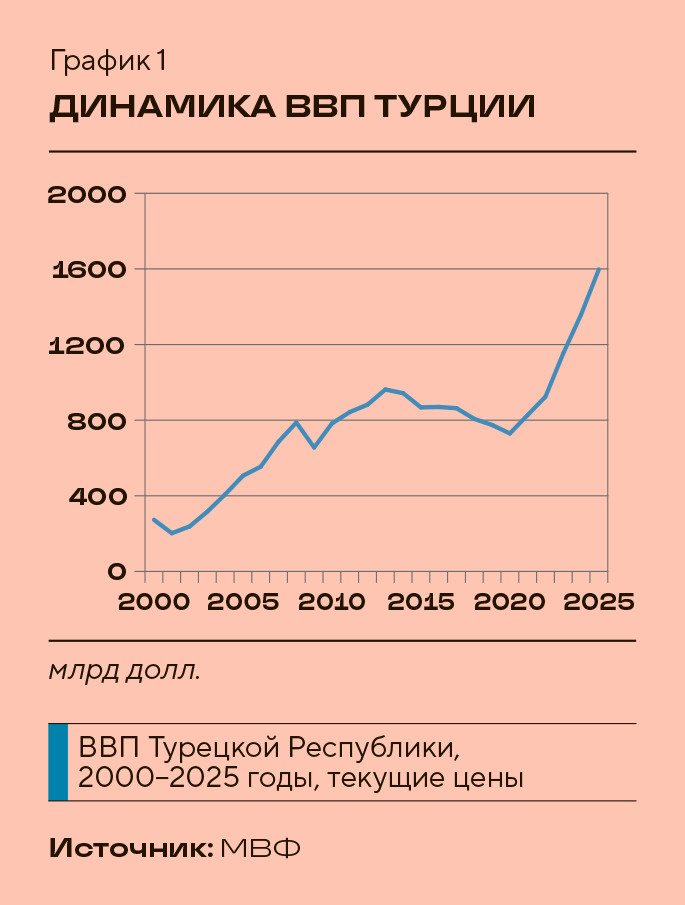
Период динамичного роста турецкого ВВП, за исключением 2008 года (года глобального экономического кризиса), продолжался вплоть до 2013 года с достижением отметки в 962 млрд долларов.
Рецепт турецкого успеха первого десятилетия правления Партии справедливости и развития был комплексным. Ключевыми стали отказ от государственного патернализма в экономике и проведенные либеральные реформы, включающие приватизацию и допуск частного сектора в стратегические капиталоемкие отрасли (от энергетики до транспортной инфраструктуры). Именно Турцию по праву считают одной из стран-пионеров по созданию и использованию моделей государственно-частного партнерства.
Сыграл свою роль в успехе, несомненно, и благосклонный взгляд на Турцию глобальных инвесторов на фоне начавшихся в 2005 году переговоров о полноценном членстве страны в ЕС. Да и в целом, стоит отметить запрос инвесторов в те годы на новые истории успеха и их общую веру в то, что Турция способна повторить путь «азиатских тигров», став новой передовой индустриальной и экспортной державой на стыке Европы и Азии.
Помимо этого, невозможно рассматривать турецкие успехи начала XXI века в отрыве от возникновения феномена так называемых анатолийских тигров — группы быстроразвивающихся городов и регионов внутренней Анатолии, включая Конью, Газиантеп, Кайсери, Денизли, Кахраманмараш, Чорум. Они возникли в дополнение к Стамбулу, где исторически были локализованы западно ориентированные элиты и «старые деньги» страны, и стали новым центром силы внутри турецкой экономики, сформировав экономическую базу эпохи Эрдогана.
Однако с 2013 года турецкая экономика стала демонстрировать сначала пробуксовки, а потом и спад (см. график 1). Превысить рекордный показатель 2013 года Турции удалось лишь десятилетие спустя — в 2023 году. Последующие три года, с 2023 по 2025 год, когда ВВП уверенно превысил 1 трлн долларов и достиг отметки в 1,6 трлн долларов, можно было бы охарактеризовать как возвращение Турции на траекторию экономического роста. Но этот рост сопровождался галопирующей инфляцией (см. график 2), стремительным ослаблением курса турецкой лиры, падением доходов и общего уровня жизни, нарастающим социальным расслоением с выбиванием среднего класса, традиционно составляющего основу турецкой экономики и опору правящей партии.
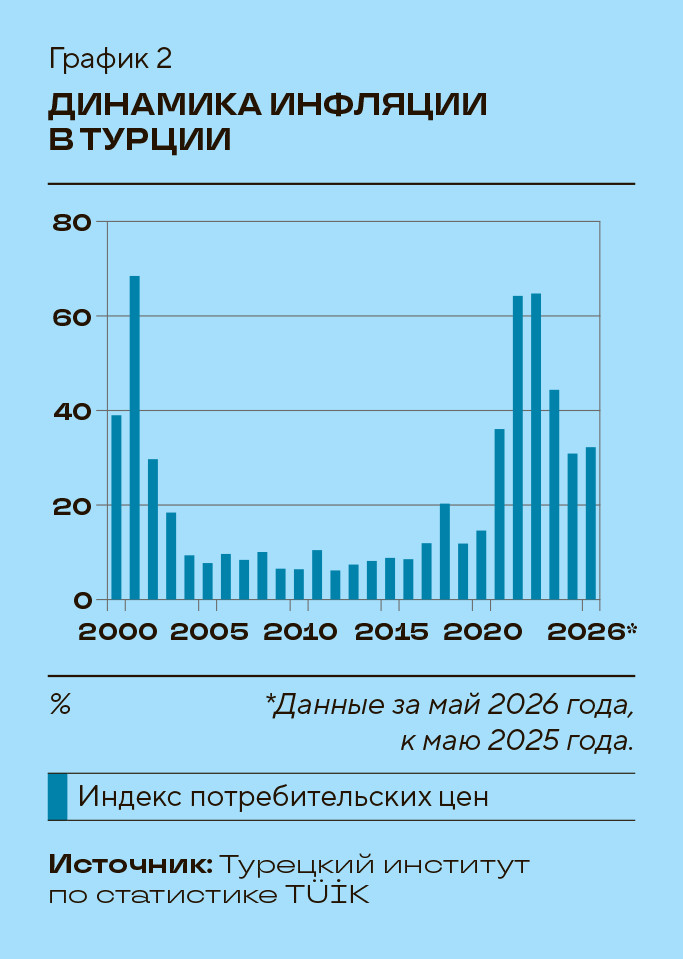
При этом, интерес представляет не столько сам по себе усредненный показатель инфляции, сколько его отдельные составляющие. Если обратиться к свежим данным за май 2026 года, то годовой рост цен по некоторым отдельным компонентам индекса потребительских цен выглядит следующим образом: образование — рост на 50%, жилье — на 46%, продукты питания и безалкогольные напитки — 35%, транспорт — 34%, здравоохранение — 33%, общественное питание и гостиничное размещение — 32%. При том, что первые кризисные явления начали проявлять себя в Турции еще с 2017 года, то есть речь идет о без малого десятилетии.
На этом фоне зарубежные инвесторы стали более осторожно относиться к Турции, что проявилось в динамике основной компоненты прямых иностранных инвестиций — инвестиций в капитал предприятий (см. график 3), суммарный объем которых в период правления Партии справедливости и развития с 2002 по 2026 год (1 квартал) достиг 204,4 млрд долларов.
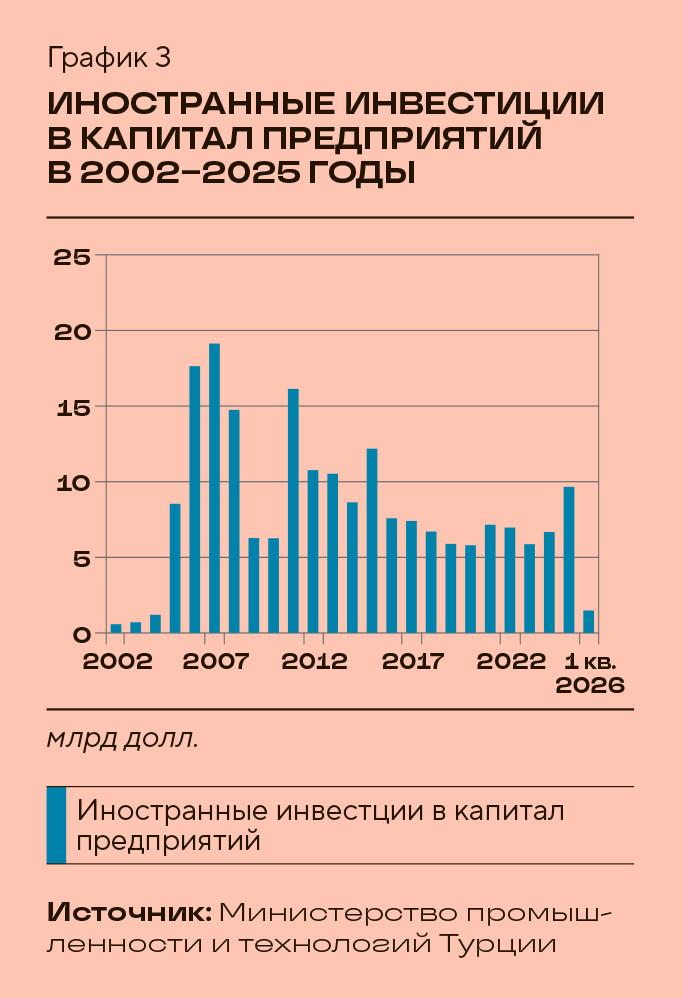
Стоит упомянуть и такую важную для турецкого руководства составляющую прямых иностранных инвестиций, как вложения иностранцев в недвижимость, накопленный объем которых с 2002 года достиг 78,1 млрд долларов. Однако сочетание роста цен на жилье и удорожания жизни с заметным ужесточением условий получения и продления вида на жительство в Турции привело к тому, что турецкий рынок недвижимости стал менее привлекательным для зарубежных покупателей, что отражается на динамике соответствующих инвестиций.
Обращаясь к отраслевому распределению привлеченных с 2002 по 2026 год Турцией иностранных инвестиций (см. график 4), констатируем, что их львиная доля — 128,3 млрд долларов, или 63%, пришлась на отрасль услуг.
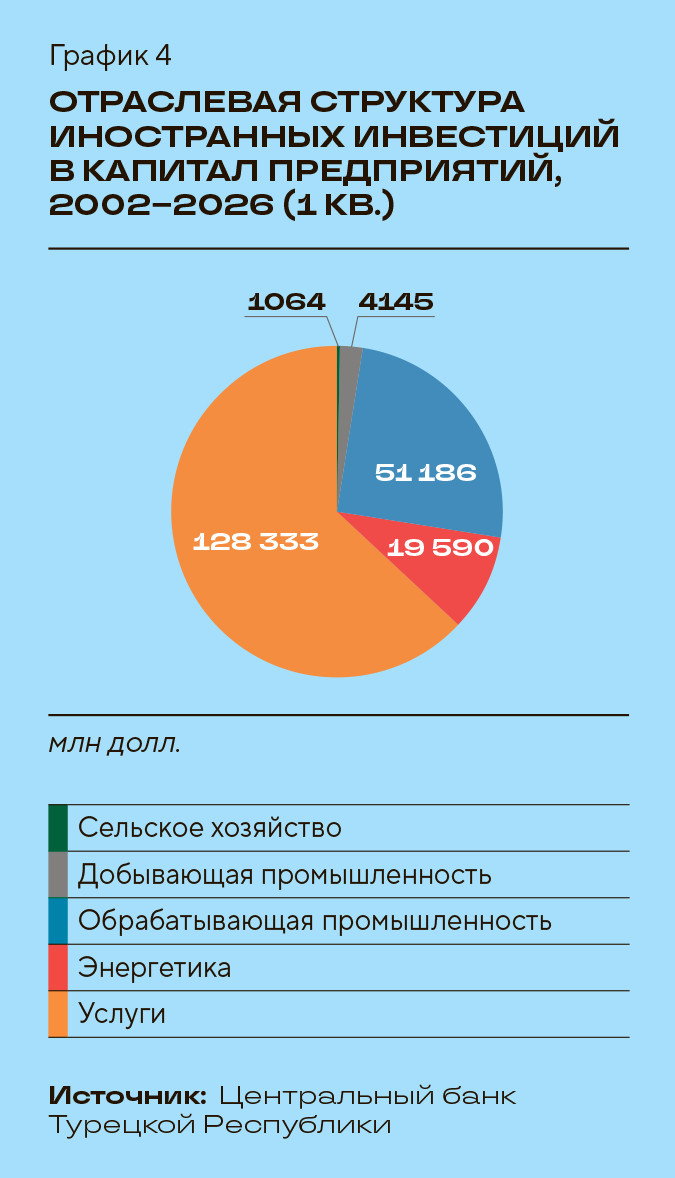
За услугами, с заметным отрывом, следуют обрабатывающая промышленность (51 млрд долларов; 25%) и энергетика (20 млрд долларов; 9,6%). Показательно, что накопленные инвестиции в сельское хозяйство, невзирая на благоприятные климатические условия страны, составили всего лишь 1,1 млрд долларов, или 0,5% общего объема.
Отраслевыми лидерами по иностранным инвестициям, привлеченным Турцией в период с 2002 по 2026 год (1 квартал), являются финансы и страхование (59 млрд долларов; 28,7%), оптовая и розничная торговля (22 млрд долларов; 11%), телекоммуникации (18 млрд долларов; 8,7%), пищевая промышленность (12 млрд долларов; 5,8%) и химическая промышленность (8 млрд долларов; 4,1%).
Говоря в целом, на текущем этапе развития Турции вместо устойчивого роста инвестиций наблюдается волатильность, а иностранные инвесторы все чаще учитывают инфляционные, валютные и политические риски. Тем не менее, благодаря целому ряду факторов (географическое положение, крупный рынок, рабочая сила), Турции, невзирая на экономические трудности, удается удерживать ежегодные ПИИ в объеме около 10—15 млрд долларов.
Если анализировать привлеченные Турцией инвестиции в страновом разрезе, то ситуация выглядит следующим образом (см. график 5).
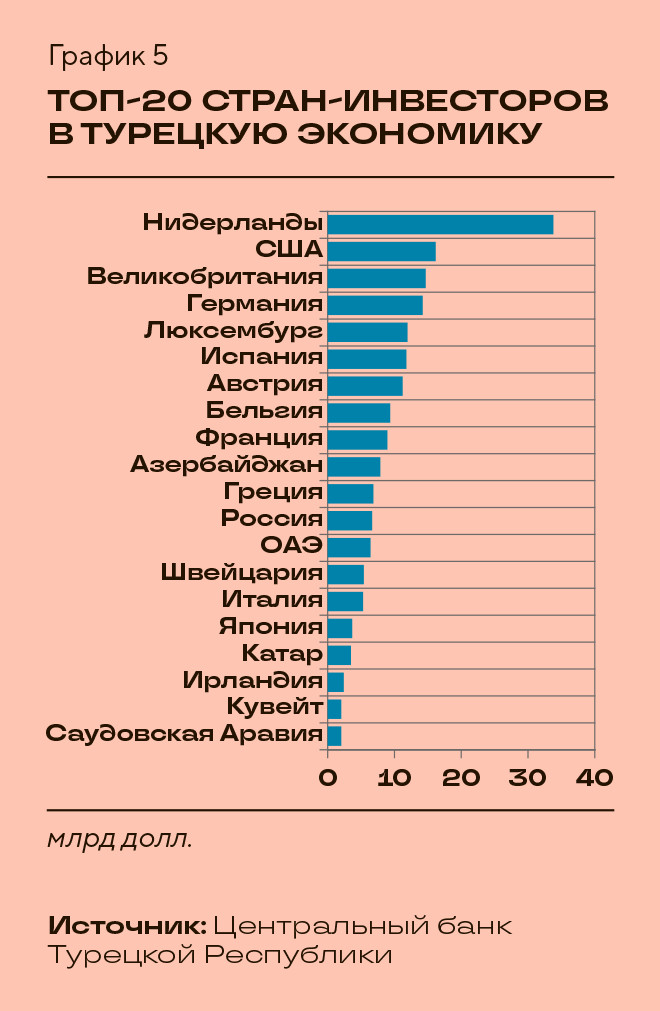
Главными инвесторами в турецкую экономику в XXI столетии являются Нидерланды, на долю которых приходится 16,5% инвестиций. За ними следуют США (7,9%), Великобритания (7,2%), Германия (7,0%) и Люксембург (5,9%).