
Два триллиона на здоровье
Почему каждый инвестор мечтает о доле в частной клинике

Альфа-банк купил у АФК «Система» 4,85% ГК «Медси», оценочно сумма сделки составила от 3,5 млрд до 5,5 млрд рублей. Это может стать ценовым ориентиром для будущего IPO медицинской группы, которое ожидалось осенью, но из-за плачевного состояния рынка акций может быть перенесено. По оценкам экспертов, через несколько лет Альфа-банк сможет продать приобретенный пакет на 20–25% дороже.
Проведенная сделка лишь один из примеров интереса капитала к сфере здоровья. «Медицина — отличный сектор для прямых инвестиций, и причины тому — демография, платежеспособный спрос, развитие технологий», — заявил недавно управляющий директор, глава практики корпоративных финансов и M&A Сбера Олег Михайловский. В сентябре он говорил, что до конца года ожидается еще несколько интересных сделок — одной из них, видимо, и стала покупка пакета «Медси» Альфа-банком. «Российский медицинский рынок — деконсолидированный, тут есть из чего выбрать, — добавляет Евгений Борисов, партнер Kama Flow. — Стратеги здесь ведут себя активно и инвестируют высокие чеки по высоким мультипликаторам». По оценке Verba Legal, в 2026 году та же «Медси» подойдет к обороту в 1 млрд долларов — это станет важным показателем развития всей отрасли.
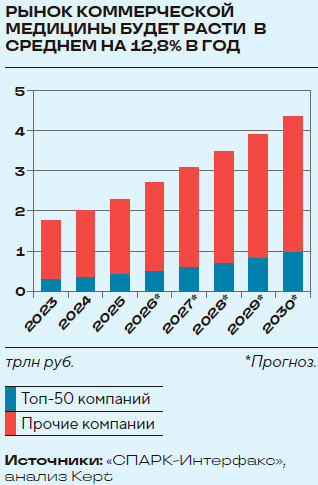
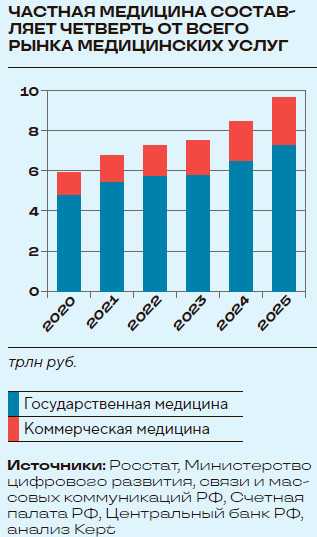
Рынок медицинских услуг в нашей стране достиг 9,7 трлн рублей, и его коммерческий сегмент (2,4 трлн) в 2020–2025 годах в среднем рос в полтора раза быстрее государственного — на 15,9% в год против 8,8%. По прогнозу аудиторско-консалтинговой компании Kept, в 2026 году объем рынка коммерческой медицины в России может увеличиться на 15,3% — до 2,67 трлн рублей. В 2025–2030 годах средние темпы несколько снизятся, до 12,8%, но все равно это заметно быстрее темпов ВВП. Есть и гораздо более амбициозные оценки: год назад основатель сети «Клиника Фомина» Дмитрий Фомин в интервью утверждал, что в ближайшем будущем частная медицина станет развиваться намного быстрее (подробнее см. статью «Рост рынка частной медицины будет кратно больше, чем сейчас», «Монокль» № 41 за 2025 год).

К 2030 году доля частного сектора в общем объеме медицинского рынка может подняться с нынешних 25 до 30%.
При этом рынок частных медицинских услуг остается крайне фрагментированным: пятерка крупнейших игроков контролирует лишь 8%, а доля топ-50 компаний не превышает 17,5%. Подобная раздробленность тоже делает частную медицину интересной для портфельных инвесторов: эксперты предполагают, что вскоре отрасль пройдет через волну консолидаций, в ходе которой стоимость бизнеса существенно возрастет. По прогнозу Kept, доля топ-50 продолжит увеличиваться и к 2030 году достигнет 22%.
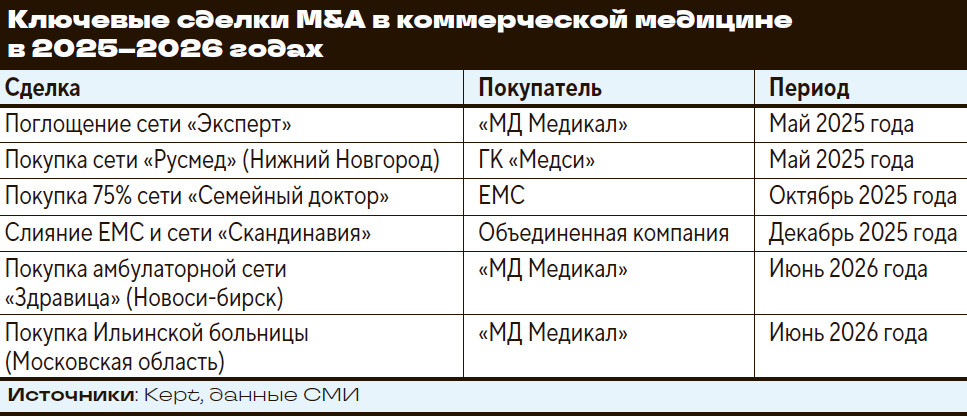
Процесс уже запущен: по оценке Олега Абелева, начальника аналитического отдела инвесткомпании «Риком-Траст», в 2025 году общая сумма сделок слияния и поглощения в частной медицине составила 60 млрд рублей — это половина всего объема за предыдущее десятилетие. В 2026 году «МД Медикал» приобрел новосибирскую амбулаторную сеть «Здравица» и Ильинскую больницу в Подмосковье, а компания «Медси» в рамках стратегии расширения присутствия в регионах купила 80% сети частных многопрофильных клиник «Александрия» в Нижнем Новгороде.
Среди крупнейших сделок за последние полтора года можно также выделить поглощение сети «Эксперт» холдингом «МД Медикал» и покупку сети «Русмед» (Нижний Новгород) ГК «Медси» в мае 2025 года (см. таблицу).
«Консолидация продолжится из-за очевидных преимуществ масштаба у более крупных игроков, в частности в области закупки медицинских материалов и оборудования, а также синергии между клиническим и амбулаторным звеном за счет маршрутизации пациентов», — рассуждает старший аналитик Газпромбанка Марат Ибрагимов. Дополнительным фактором становится наличие у крупнейших сетей финансовых ресурсов и доступа к более дешевому капиталу для покупки мелких конкурентов.
Крупные инвесторы — компании и фэмили-офисы — пока интересуются не всей частной медициной, а несколькими топовыми игроками. В первую очередь потому, что такие сети растут гораздо быстрее самого рынка. «В 2025 году прирост выручки медицинских организаций из топ-50 оценивался примерно в 20 процентов», — отмечает инвестиционный менеджер Kama Flow Анна Лабунец.
Сигналом зрелости рынка становится и подготовка крупнейших игроков к публичным размещениям. По мнению Марата Ибрагимова, потенциалом скорого выхода на IPO обладают пять-семь компаний из сектора медуслуг, меданализов и медтеха. Анна Лабунец с такой оценкой согласна: среди наиболее очевидных кандидатов она называет ту же «Медси», еще один потенциальный кандидат на биржу — «Медскан». АО «Медицина», старейшая частная клиника России, также планирует провести IPO.
«Появление новых публичных игроков важно не только как источник капитала для самих компаний, — добавляет Лабунец. — Публичные “Медси” и “Медскан” создают ориентиры для всей отрасли, а уже состоявшиеся размещения “Мать и дитя” и EMC позволяют инвесторам сравнить мультипликаторы и определить, сколько рынок готов заплатить за масштаб, рост и прибыльность медицинских сетей».