
Боли и шоки международной логистики
Международная логистика — отрасль, которая наиболее сильно страдает от глобальных геополитических потрясений. Опущенные санкционные шлагбаумы, перекрытые проливы, военные атаки на суда и другие виды транспорта заставляют игроков рынка оперативно искать новые маршруты и способы доставлять важные грузы

О сложностях и перипетиях развития российской трансграничной логистики «Моноклю» рассказывает Сергей Верещагин, генеральный директор логистической компании «Логлаб».
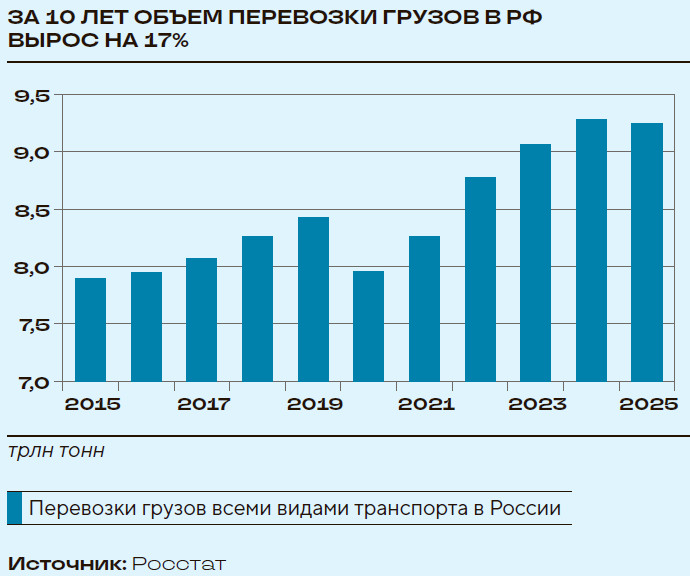
— Как вы в целом оцениваете текущую ситуацию в российской логистической отрасли? Общие объемы перевозки грузов в России растут: согласно Росстату, по итогам 2025 года они достигли 9,25 триллиона тонн, это на 17 процентов больше, чем в 2015-м (см. график). Однако логистика, особенно трансграничная, имеет сейчас ощутимые «болевые точки» и даже шоки…
— Логистический бизнес в России на протяжении последних пяти лет переживает постоянные изменения, буквально каждый месяц приносит что-то новое. После 2022 года импорт практически полностью переориентировался на восточное направление, а поставки из Европы и Северной Америки почти прекратились. В связи с этим сильно упал грузооборот порта Санкт-Петербург, куда доставлялись грузы по «глубокой» воде через европейские порты. А Черное море вообще закрыто начиная с лета.
Так как основным внешнеторговым партнером по импорту в Россию стал Китай, развиваются маршруты из этой страны. Прежде всего это комбинированная перевозка из китайских портов до российских гаваней Дальнего Востока с последующей доставкой вглубь России по железной дороге или автомобильным транспортом. Развито также прямое железнодорожное сообщение, особенно из центральной, западной, северо-западной частей КНР. Например, из таких городов, как Сиань или Чэнду, груз идет по железной дороге до российских контейнерных терминалов.
Доставка автомобильным транспортом чаще всего осуществляется через Казахстан, но там периодически возникают задержки и очереди, связанные с мерами, принимаемыми против серого импорта, которые в итоге бьют практически по всем категориям грузов. Тестируются еще варианты доставки через каспийские порты, развивается порт Астрахань.

— А какие изменения наблюдаются в экспорте?
— Если мы говорим об экспорте в Китай, то здесь работают традиционные маршруты — наземные железнодорожные и автомобильные перевозки. Или транспортировка сначала по железной дороге до дальневосточного порта в России и далее морем до Китая.
Экспортные маршруты в другие страны сильно изменились. Например, 90 процентов зерна из России шло на экспорт через порты Черного моря, которые сейчас стали недоступны. Часть таких перевозок пошла через Санкт-Петербург, Мурманск или Архангельск. Из-за этого выросла нагрузка на железнодорожную и другую инфраструктуру, возникают пробки — ранее подобные проблемы наблюдались на Дальнем Востоке из-за роста объема перевозок в Китай. Поэтому приходится сталкиваться с нехваткой контейнеров и железнодорожных платформ, перегруженностью портов и так далее. Все это накладывается на сложности с логистикой внутри России.
— Каковы сейчас основные трудности с перевозками внутри РФ?
— В первую очередь это проблема с производственным персоналом — как в автомобильных перевозках, так и в складской логистике. За последние три года зарплаты водителей и сотрудников складов выросли в два-три раза, что повышает себестоимость логистических услуг и подталкивает участников рынка к проектам по роботизации и автоматизации. Но эти проекты тоже трудно вести, потому что они довольно капиталоемкие и есть два ключевых фактора, которые затрудняют их реализацию: стоимость денег из-за высокой ключевой ставки и сохраняющаяся сильная неопределенность в экономике, которая сужает горизонт планирования. Компании стараются его делать как можно короче и не «залипать» на проектах с длинной окупаемостью.
Складские качели
— К категории долгосрочных проектов можно отнести, например, складскую логистику. И здесь тоже наблюдается сильная турбулентность…
— Да, это тоже ощутимая болевая точка. Внутри российской логистики серьезная составляющая и важная часть себестоимости — склады. И состояние складского рынка за последние четыре года кардинальным образом менялось несколько раз. С 2023 по 2025 год стоимость аренды складских помещений выросла в два с половиной — три раза. За 30 лет нашей работы на рынке повышение стоимости аренды на 20–30 процентов в год считалось в отрасли очень значимым изменением, а тут такой скачок.
Это произошло потому, что, во-первых, потоки переориентировались с понятных европейских поставщиков и маршрутов на менее разработанные и менее понятные. И компаниям, будь то производственные или торговые предприятия, чтобы поддерживать стабильную работу в России, стал необходим более высокий уровень запасов. Во-вторых, растет доля маркетплейсов и электронной коммерции. По разным оценкам, до 70 процентов распространенных потребительских товаров уже приобретается через интернет. При этом обслуживающие электронную коммерцию склады сами по себе другие. Если для офлайн-торговли через склад идут оптовые партии, которые потом разбиваются на мелкоштучные в магазине, то при электронной торговле разбивка на индивидуальные партии и их упаковка происходят на складе. Поэтому для обработки одинакового объема грузов в сегменте e-commerce требуется втрое больше складской площади, чем в традиционной рознице.