
Особый вид искусственного
Как мир готовится к новому финансовому кризису из‑за ИИ
Инвестиции пяти крупнейших технологических компаний в инфраструктуру искусственного интеллекта в 2026 году достигнут $660–690 млрд, тогда как прямая выручка ИИ-бизнеса оценивается всего в $51 млрд. Банк международных расчетов (BIS) и ряд экономистов видят в этом признаки пузыря, сравнивая ситуацию с крахом доткомов. В России, где на бирже не торгуются компании, которые специализируются исключительно на разработке ИИ, развитие сдерживают высокие ставки по кредитам и дефицит электроэнергии.
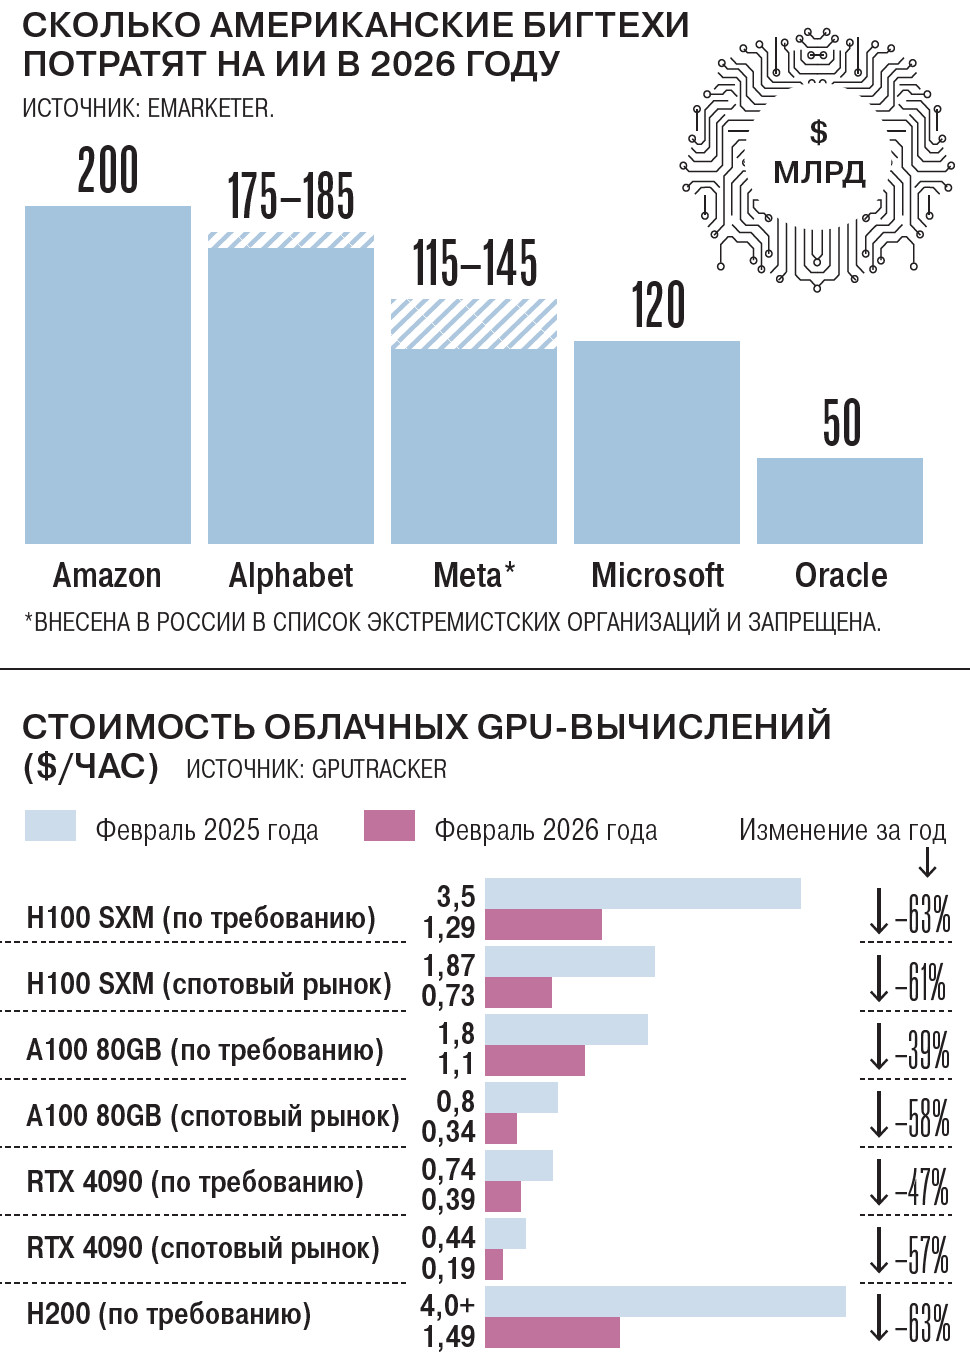
Пять крупнейших технологических компаний мира — Amazon, Alphabet, Meta (признана в РФ экстремистской и запрещена), Microsoft и Oracle — потратят в 2026 году порядка $660–690 млрд капитальных затрат, или капекса. Но прямая выручка, которую вложения, в том числе в инфраструктуру, принесли именно ИИ-бизнесу, оценивается всего в $51 млрд. На каждый доллар выручки приходится около десяти долларов стройки. Goldman Sachs оценивает, что годовые капитальные расходы на ИИ-инфраструктуру могут достичь $765 млрд в 2026 году, а к 2031 году — вырасти до $1,6 трлн. Проблема в том, что эти деньги тратятся уже сейчас, а прибыль, которая должна их вернуть, еще не гарантирована, отмечают экономисты.
Банк международных расчетов (BIS) в ежегодном экономическом докладе сравнил инвестиционный бум вокруг ИИ объемом более $1 трлн с крупнейшими пузырями прошлого — от канальной мании 1830‑х годов до краха «доткомов» в 2000 году. По подсчетам банка, пять крупнейших технологических корпораций направят на связанную с ИИ инфраструктуру более $1 трлн в 2025–2026 годах. Эта сумма уже превышает их совокупную прибыль и свободный денежный поток, поэтому части компаний приходится привлекать дополнительный долг.
Отдельную угрозу BIS видит в структуре финансирования отрасли. Технологические корпорации, производители чипов и ИИ-лаборатории связаны сложной сетью непубличных соглашений, в том числе схемами циклического финансирования. Крупные компании приобретают доли в разработчиках ИИ, а те в ответ обязуются в течение нескольких лет покупать вычислительные мощности у своих же инвесторов. По данным банка, компании, связанные с развитием ИИ, уже обеспечивают около половины размещений облигаций инвестиционного уровня и получают 87% венчурного финансирования.
Отчетность OpenAI дает представление о том, как выглядит экономика лидера отрасли. В первом квартале 2026 года компания получила $5,7 млрд выручки, но потратила $3,7 млрд только на вычислительные мощности — аренду GPU у облачных провайдеров. Операционный убыток составил $9,3 млрд, из которых $8,6 млрд пришлось на исследования и разработки. При этом, по данным The Information, OpenAI раскрыла акционерам, что ее обязательства по закупке вычислительных мощностей у облачных провайдеров оцениваются в $665 млрд с горизонтом до 2030 года. Эти обязательства в основном не отражены на балансе.
«Главный вопрос сегодня не в том, верим ли мы в ИИ, а в том, кто и на каких условиях заплатит за эти мегаватты»,— отмечает директор по развитию и эксплуатации ЦОД РТК-ЦОД Константин Степанов. По его словам, ЦОД строится на 20–30 лет, а самая дорогая начинка живет один технологический цикл.
Ошибки прошлого
Параллели с крахом доткомов 2000 года стали общим местом в дискуссии об ИИ-буме, и для этого есть основания. В конце 90‑х телекоммуникационные компании, получая финансирование через дешевые корпоративные кредиты, вложили более $500 млрд в прокладку оптоволоконных линий через континенты и под океанами. К моменту, когда интернет-пузырь лопнул, более 90% трансконтинентального и трансатлантического волокна оставалось «темным» и неиспользованным, что привело к обвалу акций и массовым банкротствам. Ключевой индекс NASDAQ упал с пика 5048 пунктов в марте 2000 года до 1139,90 к октябрю 2002 года — падение на 77%. Cisco, крупнейшая компания мира на тот момент, торговалась с коэффициентом P/E более 200, а после краха ее акции потеряли почти 90% стоимости.
Основатель Bridgewater Associates Рэй Далио заявил летом, что «ралли на рынке», движимое искусственным интеллектом, демонстрирует признаки пузыря, похожие на те, что наблюдались перед крахом 1929 года и крахом доткомов. Он сослался на растянутые оценки, растущие ставки и массированный выпуск акций как на ключевые риски. Китайский экономист и глава Baidu Робин Ли прогнозирует, что лишь 1% ИИкомпаний переживет возможный будущий крах — это, по его мнению, приведет к формированию более стабильного рынка с реалистичными сценариями применения технологии.
«Росконгресс» в февральском докладе «Экономика ИИ: биржевой ажиотаж, окупаемость проектов и дефицит энергии» также отметил, что по трем из четырех критериев сектор ИИ демонстрирует признаки пузыря: завышенная оценка активов, чрезмерная концентрация на одном типе активов и избыточные капиталовложения. Вероятность краха в 2026 году, по оценкам экспертов, превышает 50%. «Первая половина 2026 года станет решающим периодом для ИИ-сектора»,— предупредили эксперты.
Исторический анализ «Росконгресса» показывает, что биржевые котировки в реальном выражении росли в 10 раз за период от 10 до 15 лет — и акции американского технологического сектора недавно достигли этого порога. Соотношение P/E (цена/прибыль) для S&P 500 к концу 2025 года достигло примерно 27, что близко к максимуму 1999 года (29) — как раз перед тем, как пузырь доткомов лопнул в марте 2000 года. Ограничивающими факторами уже сегодня являются доступ к энергетике и неопределенность технологической парадигмы, в том числе в инфраструктурной части, добавил гендиректор АНО КС ЦОД Дмитрий Бедердинов.